


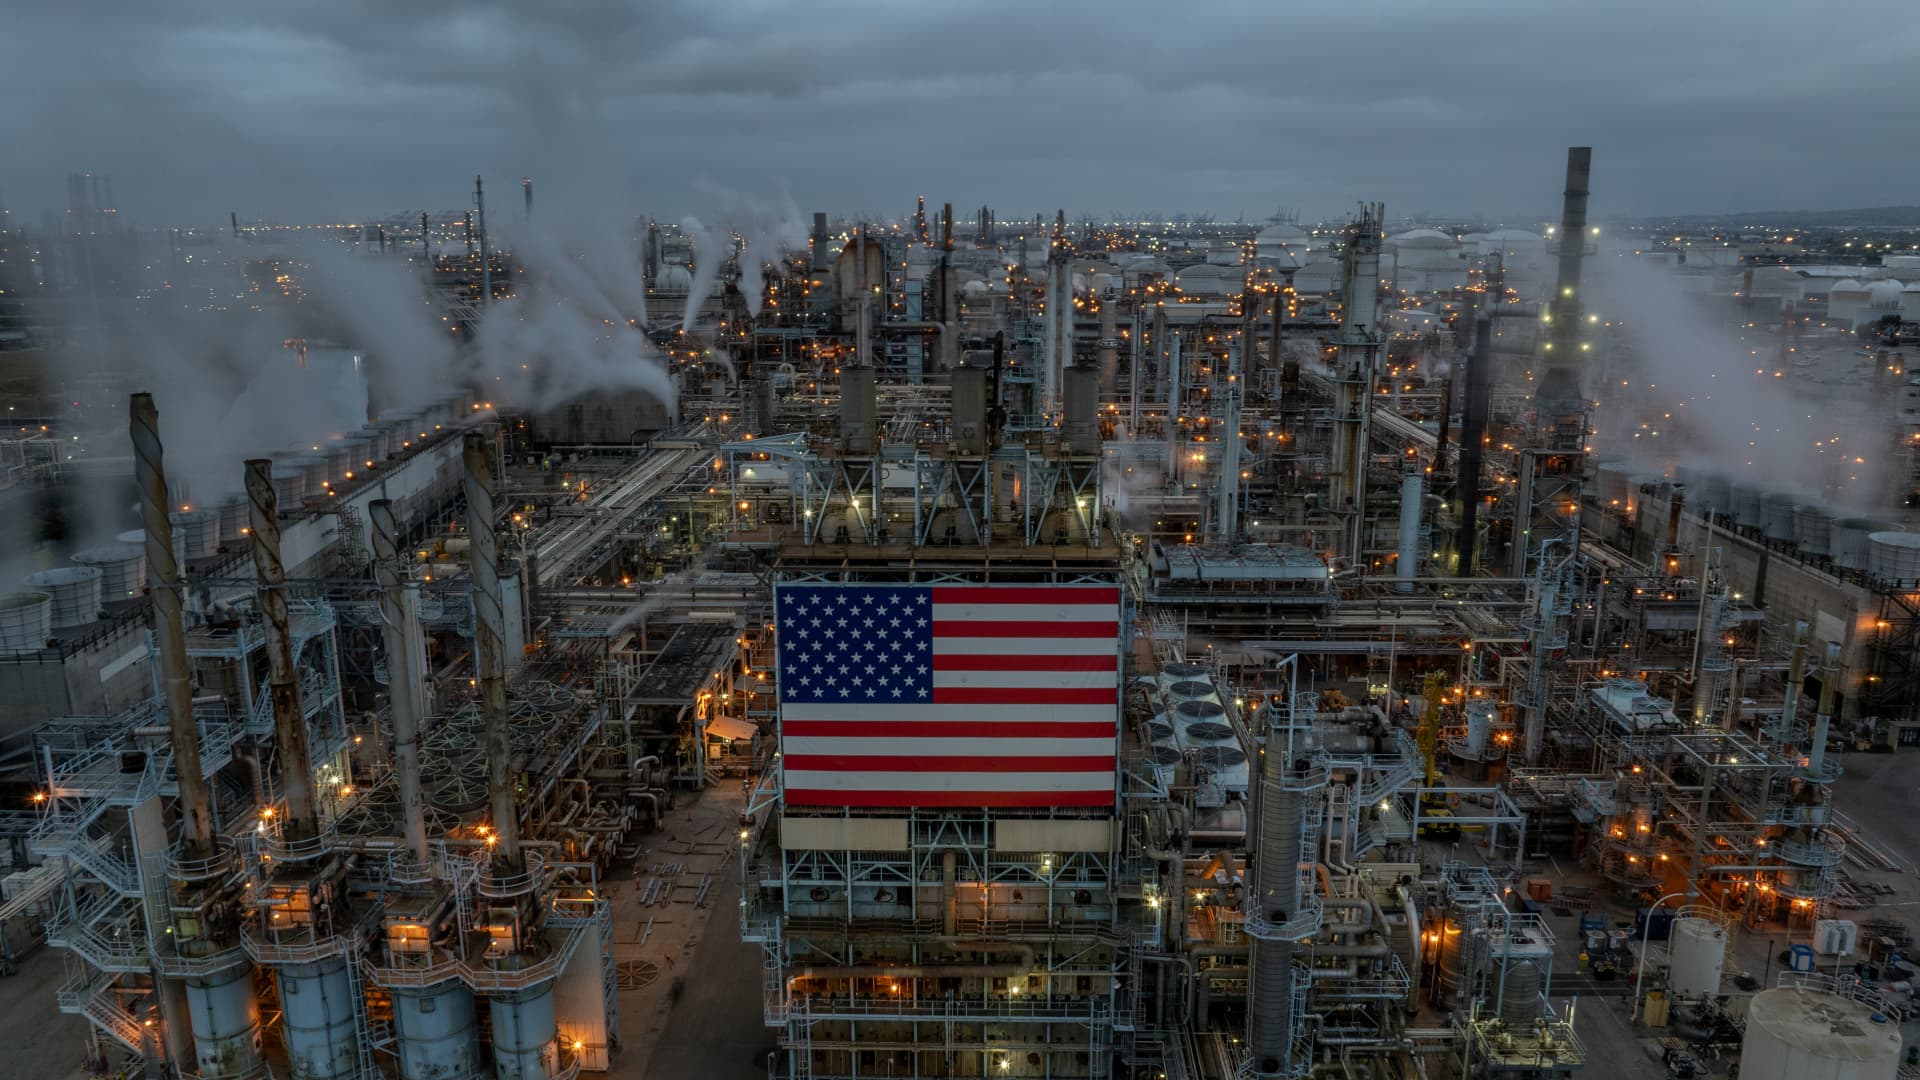
เชฟรอนไม่ได้รายงานตัวเลขอัตรากำไรจากการกลั่นแบบสแตนด์อโลนที่เทียบเคียงได้ แต่รายงานเมื่อวันศุกร์ว่ากำไรขั้นปลายน้ำของบริษัทเพิ่มขึ้นกว่าสี่เท่าจากปีก่อนหน้าเป็น 4.9 พันล้านดอลลาร์ โดยบริษัทอ้างถึงอัตรากำไรที่สูงขึ้นจากการขายผลิตภัณฑ์กลั่น
นั่นเกิดขึ้นท่ามกลางอุปทานเชื้อเพลิงสำเร็จรูปที่จำกัดและแรงกดดันต่อผลผลิตโรงกลั่นทั่วโลก แม้ว่าบริษัทน้ำมันจะรายงานในสัปดาห์นี้ว่าพวกเขากำลังใช้โรงงานของตนใกล้จะสามารถรองรับความต้องการได้
เหตุใดอุปทานจึงตึงตัว
นอกจากอัตรากำไรของผลิตภัณฑ์น้ำมันสำเร็จรูปที่เพิ่มสูงขึ้นแล้ว ราคาน้ำมันดิบที่สูงขึ้นยังช่วยสนับสนุนผลกำไรของบริษัทน้ำมันรายใหญ่บางแห่ง ซึ่งดำเนินธุรกิจทั้งน้ำมันและก๊าซต้นน้ำและการกลั่นน้ำมันขั้นปลาย
ผลกำไรของพวกเขากลับไปสู่ระดับที่เห็นล่าสุดในช่วงภาวะพลังงานตกต่ำในปี 2565 หลังจากการรุกรานยูเครนเต็มรูปแบบของรัสเซีย
รายได้ที่พุ่งสูงขึ้นนั้นตรงกันข้ามกับผู้บริโภคที่ต้องเผชิญกับราคาพลังงานที่สูงขึ้น

นักวิเคราะห์บางคนกล่าวว่าความพยายามทางการเมืองในการควบคุมราคา เช่น การปล่อยสต็อกน้ำมันดีเซลฉุกเฉินและข้อตกลงของสหรัฐฯ กับรัสเซียในการจัดหาน้ำมันดีเซลให้กับตลาดโลกมากขึ้น อาจมีผลกระทบอย่างจำกัด เว้นแต่จะเพิ่มอุปทานที่มีอยู่อย่างมีนัยสำคัญ อุปสงค์ลดลง หรือความตึงเครียดทั่วโลกผ่อนคลายลง
Raphael Portela ผู้อำนวยการฝ่ายกลยุทธ์องค์กรและการวิเคราะห์ของบริษัทที่ปรึกษาด้านพลังงาน Wood Mackenzie กล่าวกับ CNBC ว่าถังน้ำมันดิบยังคง “ออกจากอ่าว” ท่ามกลางสงคราม แต่ “มีค่าขนส่งที่สูงลิบลิ่ว” ในขณะที่ “ดีเซลและเชื้อเพลิงเครื่องบิน ถังเหล่านั้นจะกลายเป็นส่วนใหญ่ไม่ได้”
“การหยุดทำงานของโรงกลั่นและการห้ามส่งออกของรัสเซีย ได้ฉุดรั้งกลุ่มที่สองออกจากแหล่งรวมทั่วโลก” เขากล่าวเสริม
เขาระบุถึงสิ่งที่จะต้องเกิดขึ้นเพื่อให้วิกฤติสิ้นสุดลง: “อุปทานผลิตภัณฑ์กลับมา โดยอิงจากความพร้อมใช้น้ำมันดิบที่มากขึ้นในภาคการกลั่นทั่วโลก: โรงกลั่นน้ำมันในอ่าวไทยเริ่มกลับมาทำงานอีกครั้ง และการส่งออกของรัสเซียกลับมาอีกครั้ง
“ข้อตกลงของฮอร์มุซจะกระทบต่อความรู้สึกอย่างรวดเร็ว แต่เมื่อสินค้าคงเหลือลดลง ความตึงตัวทางกายภาพก็ดำเนินไปได้ดีจนถึงปี 2027”
