


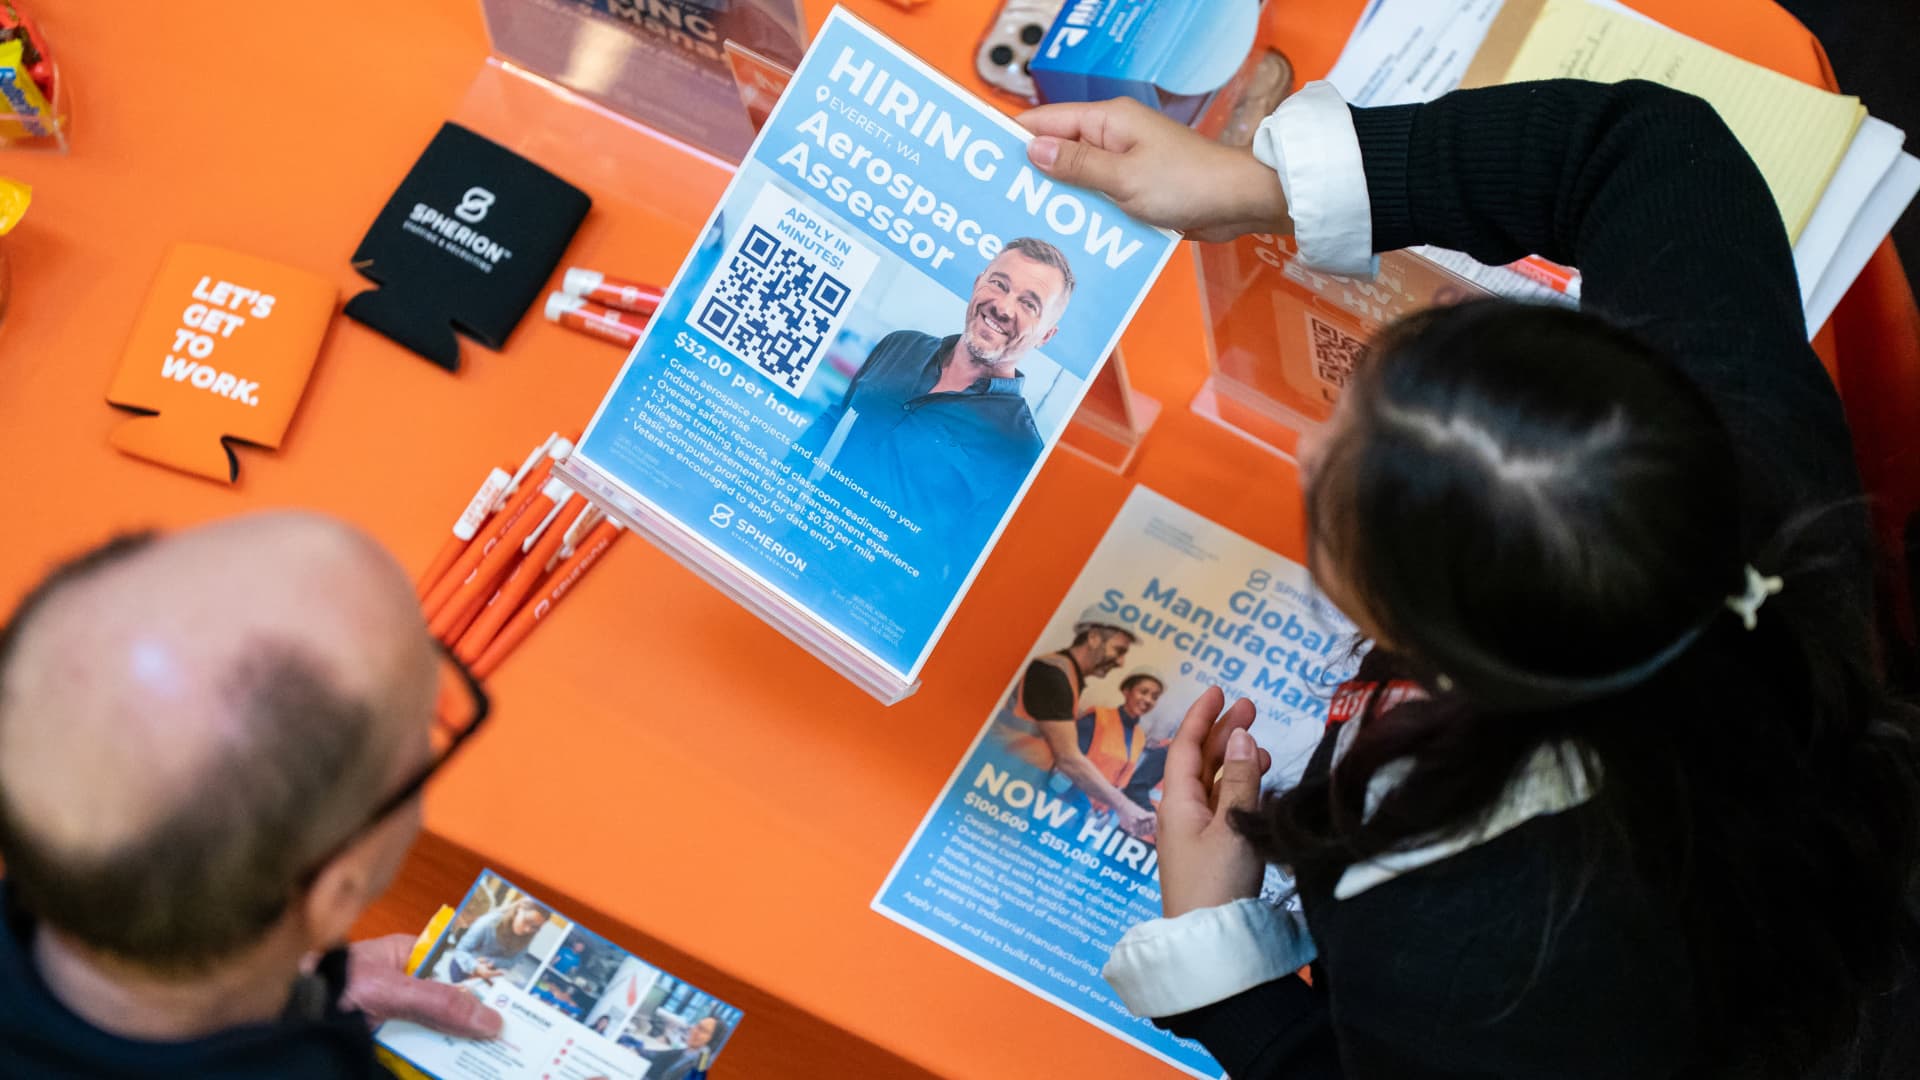
เจ้าหน้าที่สรรหาบุคลากรแสดงข้อมูลขณะพูดคุยกับคนหางานในงาน WorkSource North Seattle Career Fair ในเมืองซีแอตเทิล รัฐวอชิงตัน สหรัฐอเมริกา ในวันอังคารที่ 10 กุมภาพันธ์ 2026
เดวิด ไรเดอร์ | บลูมเบิร์ก | เก็ตตี้อิมเมจ
การจ้างงานในเดือนมกราคมดีกว่าสิ่งใดๆ ที่เศรษฐกิจสหรัฐฯ เห็นในปี 2568 แต่ก็ยังไม่เพียงพอที่จะทำให้ชัดเจนว่าตลาดแรงงานซบเซาอย่างไร
ด้วยการจ้างงานนอกภาคเกษตรที่เพิ่มขึ้น 130,000 ราย และอัตราการว่างงานลดลงเหลือ 4.3% ซึ่งต่ำที่สุดนับตั้งแต่เดือนสิงหาคม ตัวเลขดังกล่าวบ่งชี้ว่าการจ้างงานอย่างน้อยก็แขวนอยู่ที่นั่นในขณะที่มีการเลิกจ้างอยู่
อย่างไรก็ตาม เบื้องหลังยังมีจุดปัญหาอยู่บ้าง เช่น การกระจุกตัวอย่างต่อเนื่องในสาขาเพียงไม่กี่แห่งที่มีการจ้างงานเกิดขึ้น การแก้ไขที่ทำให้แทบไม่มีกำไรใดๆ ในช่วงครึ่งหลังของปี 2568 และคำถามเกี่ยวกับสิ่งที่จะเกิดขึ้นต่อจากนี้ ในขณะที่บริษัทต่างๆ ต้องเผชิญกับความไม่แน่นอนในระดับสูง
“ผมคาดหวังว่าในช่วงที่เหลือของปี การเติบโตของงานจะค่อนข้างสงบลง” Gregory Daco หัวหน้านักเศรษฐศาสตร์ของ EY-Parthenon กล่าว “จะซบเซาเหมือนปี 2568 หรือไม่ … ยังคงเป็นคำถามเปิด แต่ผมไม่คาดหวังว่าการเติบโตของงานจะสูงกว่า 50,000 ตำแหน่งในช่วงที่เหลือของปี 2569”
อันที่จริง การแก้ไขของสำนักสถิติแรงงานที่เผยแพร่เมื่อวันพุธ ทำให้การจ้างงานในปีที่แล้วเพิ่มขึ้นเพียง 15,000 ตำแหน่งต่อเดือน ในช่วงหกเดือนสุดท้ายของปีมีการขาดทุนสุทธิถึง 1,000 ตำแหน่ง จากคำพูดล่าสุดของผู้ว่าการธนาคารกลางสหรัฐ นายคริสโตเฟอร์ วอลเลอร์ การเติบโตของงานในปีนี้ใกล้เคียงกับ “ศูนย์ Zip. Nada”
นอกจากนี้ ตำแหน่งงานในเดือนมกราคมเกือบทั้งหมดมาจากภาคส่วนที่เกี่ยวข้องกับการดูแลสุขภาพ ทำให้เกิดคำถามเกี่ยวกับความสามารถของผู้พลัดถิ่นและคนงานใหม่ที่จะได้รับการจ้างงาน
นอกจากโรคโลหิตจางที่เพิ่มขึ้นแล้ว Daco ยังมีความกังวลอีกประการหนึ่ง เขามองเห็นปัญหาในการสร้างรายได้ที่ลดลงสำหรับผู้บริโภคที่ขาดแคลนเงินสด ซึ่งอาจทำให้เกิดความเสียหายซึ่งไม่สามารถมองเห็นได้ในตัวเลขทางเศรษฐกิจทั่วไป
รายได้เฉลี่ยต่อชั่วโมงสูงขึ้น 0.4% ในเดือนมกราคม ซึ่งสูงกว่าที่คาดไว้เล็กน้อย แต่การเพิ่มขึ้นต่อปีที่ 3.71% นั้นต่ำที่สุดนับตั้งแต่เดือนกรกฎาคม 2024 เนื่องจากยอดค้าปลีกทรงตัวอย่างไม่คาดคิดในเดือนธันวาคม และการใช้จ่ายของผู้บริโภคมีส่วนรับผิดชอบต่อกิจกรรมทางเศรษฐกิจมากกว่าสองในสามของสหรัฐฯ ทั้งหมด ซึ่งอาจทำให้เกิดสัญญาณอันตรายได้
“เรากำลังมุ่งหน้าจากการขยายการว่างงานไปสู่การขยายตัวที่ไร้รายได้ เนื่องจากรายได้โดยพื้นฐานแล้วเป็นการผสมผสานระหว่างงานและค่าจ้าง ด้วยแรงกดดันทั้งคู่ นั่นหมายความว่าสำหรับหลายครอบครัว โอกาสการเติบโตของรายได้และรายได้จะถูกปิด” ดาโกกล่าว
คำถามสำหรับอนาคต
ดังนั้น แม้ว่าตัวเลขรายเดือนจะดีก็ตาม ไม่ว่าจะเป็นค่าผิดปกติหรือแม้ว่าตัวเลขจะดีขึ้น แต่ก็ยังต้องรอติดตามกันต่อไป ท้ายที่สุดแล้ว ทุกเดือนในปี 2568 ก็มีการแก้ไขเชิงลบจากประมาณการเบื้องต้น
การเปิดตัวมาพร้อมกับสัญญาณทางเศรษฐกิจอื่นๆ ที่ดูแข็งแกร่ง ผลิตภัณฑ์มวลรวมในประเทศซึ่งเป็นตัวชี้วัดการเติบโตที่กว้างที่สุด กำลังก้าวไปสู่การเติบโตที่แข็งแกร่ง 3.7% ในไตรมาสที่สี่ หลังจากที่เพิ่มขึ้น 4.4% และ 3.8% ในช่วงสองช่วงก่อนหน้าในปี 2568 ตามข้อมูลของ Atlanta Fed
อย่างไรก็ตาม การเติบโตแบบนั้นเป็นเรื่องยากที่จะรักษาไว้ได้หากไม่ได้รับตำแหน่งงานที่แข็งแกร่ง Rick Rieder ประธานเจ้าหน้าที่ฝ่ายการลงทุนด้านตราสารหนี้ของ BlackRock กล่าว
“สัญญาณเตือนหลักประการหนึ่งคือในรอบที่ผ่านมา การเติบโตของ GDP เช่นนี้มักจำเป็นต้องมีการจ้างงานเพิ่มขึ้นอย่างมาก ความจริงที่ว่าการจ้างงานช้าลงในขณะที่การเติบโตก้าวหน้าอาจเป็นสัญญาณเริ่มต้นของการเติบโตด้านผลิตภาพที่เราคาดว่าจะดำเนินต่อไป” Rieder กล่าวในบันทึกย่อ “ในขณะที่ธุรกิจอย่างการดูแลสุขภาพยังคงมีแรงงานเข้มข้น แต่เศรษฐกิจส่วนที่อ่อนไหวต่อดอกเบี้ยมากกว่ายังคงอยู่ภายใต้แรงกดดัน โดยเฉพาะอย่างยิ่งกลุ่มรายได้ที่ต่ำกว่า”
สถานะของตลาดแรงงานและความสัมพันธ์กับอัตราเงินเฟ้อทำให้เกิดความท้าทายด้านนโยบายที่ Federal Reserve ซึ่งได้เห็นความแตกแยกที่สำคัญเกี่ยวกับวิธีการดำเนินการแล้ว
ล่าสุด ประธานาธิบดีระดับภูมิภาค ลอรี โลแกน แห่งดัลลัส และเบธ แฮมแม็ก แห่งคลีฟแลนด์ กล่าวเมื่อวันอังคารว่าพวกเขาไม่เห็นความจำเป็นที่จะต้องลดอัตราดอกเบี้ยอีกต่อไป เนื่องจากอัตราเงินเฟ้อยังสูงกว่าเป้าหมายของเฟดและตลาดแรงงานมีเสถียรภาพ ในฐานะผู้ลงคะแนนในปีนี้ในคณะกรรมการกำหนดอัตราของ Federal Open Market ตำแหน่งของพวกเขาขัดแย้งกับตำแหน่งของผู้ว่าการวอลเลอร์ซึ่งสนับสนุนให้มีการปรับลดอัตราดอกเบี้ยมากขึ้น ซึ่งเป็นตำแหน่งที่เควิน วอร์ช ผู้แต่งตั้งประธานเฟดดำรงตำแหน่งเช่นกัน
“ผมคิดว่ายังมีช่องว่างสำหรับเฟดที่จะเข้าใกล้ค่ามัธยฐานของนโยบายที่เป็นกลางมากขึ้นอีกนิด” Daco จาก EY กล่าว “ฉันไม่คิดว่าจะเป็นเช่นนั้น ส่วนหนึ่งเป็นเพราะผู้กำหนดนโยบายของเฟดส่วนใหญ่ให้ความสำคัญกับคำสั่งเงินเฟ้อมากกว่าคำสั่งการจ้างงาน”
ในส่วนของพวกเขา ตลาดมีมุมมองเมื่อวันพุธว่ารายงานบัญชีเงินเดือนเดือนมกราคมจะช่วยลดความกดดันในการปรับลดอัตราดอกเบี้ยเร็วๆ นี้ จากข้อมูลของ FedWatch ของ CME Group พบว่าการซื้อขายมีแนวโน้มว่าจะมีการลดราคาในเดือนมีนาคมที่ประมาณ 6% แม้ว่าจะยังคงเห็นการลดลงสองครั้งก่อนสิ้นปีก็ตาม
