


TL; DR: คำอธิบายของ Fed Chair Warsh เกี่ยวกับการขึ้นราคาในวันพุธว่าเป็นการลบออก “ที่พักสักหน่อย” ขับรถ อัตราผลตอบแทนพันธบัตรอายุ 2 ปี และ ดัชนีดอลลาร์ สูงขึ้นอย่างรวดเร็ว แต่ฟิวเจอร์สของกองทุน Fed แทบไม่ได้ขยับเป้าหมายที่คาดหวังของวงจรที่เข้มงวดขึ้น โดยปล่อยให้การทดสอบ $100 ของ Brent เป็นตัวแปรต้นทางที่จะตัดสินว่าการปรับราคาของส่วนหน้าจะได้รับการยืนยันหรือไม่
ประธานธนาคารกลางสหรัฐ เควิน วอร์ช นำเสนอปริศนาใหม่สำหรับตลาดเมื่อเขาอธิบายว่าการปรับขึ้นอัตราดอกเบี้ยในวันพุธนั้นเป็นการลบล้าง “ที่พักสักหน่อย” จากเศรษฐกิจ วลีดังกล่าวทำให้เกิดการตีความที่หยาบคายอย่างชัดเจน: หากกองทุนของรัฐบาลกลางตั้งเป้าหมายไว้ที่ 3.75–4.00% ยังคงผ่อนปรนได้ นโยบายอาจต้องเดินทางไกลออกไปมากก่อนที่จะกลายเป็นข้อจำกัด แต่การตอบรับของตลาดกลับไม่สม่ำเสมอ ที่ อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีเพิ่มขึ้นดอลลาร์ตามมา แต่ฟิวเจอร์สกองทุนเฟดหยุดไม่ให้การรับรองจุดหมายปลายทางที่สูงขึ้นอย่างมากสำหรับอัตรา
ความแตกต่างดังกล่าวเป็นสัญญาณสำคัญจากเซสชันหลัง FOMC ตลาดทำให้การปรับขึ้นครั้งต่อไปใกล้เข้ามามากขึ้น แต่พวกเขาไม่ได้ยกระดับเส้นทางนโยบายที่คาดหวังอย่างมีนัยสำคัญเหนือขอบเขตการคาดการณ์ทั้งหมด อัตราผลตอบแทน 2 ปีจึงวิ่งนำหน้าตลาดที่ควรยึดไว้ ในขณะที่ Dollar Index มาถึงแนวต้านที่สำคัญเป็นครั้งแรก ไม่ว่าการเคลื่อนไหวเหล่านั้นจะพัฒนาไปสู่การกำหนดราคาที่กว้างขึ้นหรือไม่นั้นอาจขึ้นอยู่กับตัวแปรอัตราเงินเฟ้อเดิมที่อยู่ใต้ห่วงโซ่ทั้งหมด: Brent สามารถถือครองมากกว่า $100 ได้หรือไม่.
Warsh ให้ทิศทางแก่ตลาด ไม่ใช่จุดหยุด
เอเวอร์คอร์ กฤษณะ กูฮา แย้งว่าการใช้ของ Warsh ซ้ำแล้วซ้ำอีก “ที่พัก” ดูเหมือนจงใจมากกว่าบังเอิญ บีเอ็นพี ปาริบาส เจมส์ เอเกลฮอฟ นำเสนอการตีความที่ก้าวร้าวมากขึ้น: เนื่องจากโดยปกติแล้วการอำนวยความสะดวกหมายถึงการกระตุ้นในภาษา Federal Reserve คำอธิบายของ Warsh บอกเป็นนัยถึงจุดยืนนโยบายปัจจุบันยังคงสนับสนุนอย่างมีความหมาย
อ่านตามตัวอักษร นั่นจะทำให้ต่ำกว่าระดับที่นโยบายเริ่มควบคุมอุปสงค์อย่างแข็งขันที่ 3.75–4.00% หากอัตราเงินเฟ้อที่สูงขึ้นส่งผลให้ Fed ต้องย้ายเข้าสู่เขตแดนที่มีข้อจำกัดอย่างแท้จริง อาจจำเป็นต้องมีการเข้มงวดมากขึ้นกว่าระดับอัตราในปัจจุบันเพียงอย่างเดียวที่แนะนำ
แต่วลีนี้ไม่ได้ระบุว่าจุดใดที่เป็นกลางหรืออัตรายังคงอยู่ห่างไกลจากวลีนั้นมากน้อยเพียงใด อัตราที่เป็นกลางเป็นที่เข้าใจได้ดีกว่าว่าเป็นช่วงที่ไม่แน่นอนและเคลื่อนที่มากกว่าเกณฑ์คงที่ วอร์ชเองเรียกว่าเปรียบเทียบกับความเป็นกลาง “มีประโยชน์ทางวิชาการ” และอธิบายว่าเป็นกรอบที่สามารถช่วยให้ผู้กำหนดนโยบายคิดเกี่ยวกับนโยบายได้ เขาไม่ได้ละทิ้งแนวคิดนี้ เขาปฏิเสธที่จะให้น้ำหนักการดำเนินงานที่เด็ดขาดในการอธิบายความเคลื่อนไหวของวันพุธ
ความแตกต่างนั้นช่วยแก้ไขความไม่สอดคล้องกันที่เห็นได้ชัด Warsh สามารถอธิบายทิศทางของนโยบายว่าเป็นการย้ายที่พักโดยไม่ต้องระบุอัตราที่เป็นกลางอย่างแม่นยำ การประมาณการแบบจุดมีความสำคัญมากขึ้นในการสอบเทียบว่าอัตราจะต้องเพิ่มขึ้นเท่าใด และจุดใดที่วัฏจักรควรหยุด แทนที่จะอธิบายว่าเหตุใดการขึ้นราคาเพิ่มเติมหนึ่งครั้งจึงสมเหตุสมผล
ยูบีเอส โจนาธาน ปิงเกิล ระบุความไม่สมดุลในทางปฏิบัติภาษานี้อาจส่งสัญญาณ: ฟังก์ชันปฏิกิริยา มีความอ่อนไหวน้อยกว่าต่อความอ่อนตัวของตลาดแรงงาน ในขณะที่ยังคงรักษาเกณฑ์ที่สูงขึ้นสำหรับการประกาศข้อจำกัดด้านนโยบาย. การอ้างอิงของ Warsh เกี่ยวกับอัตราการว่างงาน 4.1% และข้อมูลตำแหน่งงานว่างที่ดี ตอกย้ำมุมมองที่ว่าด้านการจ้างงานตามคำสั่งของเฟดไม่ได้ป้องกันการดำเนินการต่อไปในปัจจุบัน
นี่เป็นการตีความแบบเหยี่ยวที่ป้องกันได้ แต่ยังไม่ได้รับการยืนยัน Warsh ให้ทิศทางการเดินทางแก่ตลาดโดยไม่ต้องปรับเทียบจุดหมายปลายทาง ความไม่ชัดเจนนั้นอาจเป็นการจงใจ
Fed Futures Reprice Pace ไม่ใช่ปลายทาง
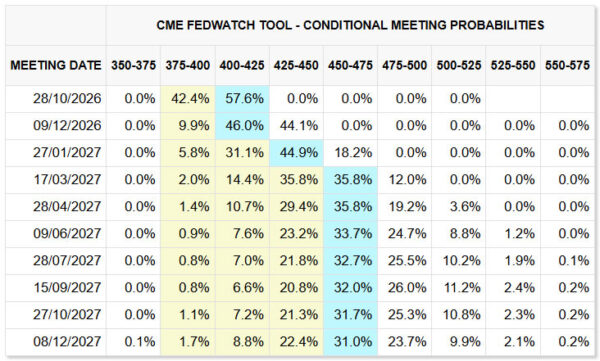
ตลาดกองทุน Fed ตอบสนองชัดเจนที่สุดที่แนวหน้า ความน่าจะเป็นที่จะมีการขึ้นราคาอีกครั้งในวันที่ 28 ตุลาคม เพิ่มขึ้นจาก 44.0% ก่อนการตัดสินใจของ FOMC เป็น 57.6% หลังจากนั้น. นั่นเป็นการเปลี่ยนแปลงที่มีความหมายไปสู่การติดตามผลที่เร็วขึ้น
ส่วนที่ยาวกว่าของการกระจายแทบไม่เปลี่ยนแปลง Modal Bucket สำหรับเดือนธันวาคม 2027 ยังคงอยู่ที่ 4.50–4.75% โดยมีความน่าจะเป็นที่จะเปลี่ยนจาก 30.4% เป็น 31.0% เท่านั้น หากกว้างกว่านั้น การคำนวณที่ถ่วงน้ำหนักอัตรานโยบายที่คาดหวังในแต่ละกรอบเวลาการประชุมระหว่างกันด้วยความยาวของกรอบเวลานั้น จะทำให้อัตราที่คาดหวังโดยเฉลี่ยตลอดระยะเวลา 24 เดือนโดยประมาณใกล้เคียงกับ 4.50% ทั้งก่อนและหลังการตัดสินใจ.
ตัวเลข 4.50% นั้นไม่ควรถือเป็นการประมาณการอัตราสุดท้าย เป็นค่าเฉลี่ยของเส้นทางนโยบายที่คาดหวังจากขอบฟ้า จุดกึ่งกลางถ่วงน้ำหนักความน่าจะเป็นสำหรับเดือนธันวาคม 2570 นั้นใกล้เคียงกับ 4.64%
อย่างไรก็ตาม ข้อสรุปก็ชัดเจน: ตลาดปรับราคาช่วงเวลาของการกระชับมากกว่าจุดหมายปลายทางในที่สุด.
อัตราผลตอบแทน 2 ปีดำเนินไปอย่างรวดเร็ว
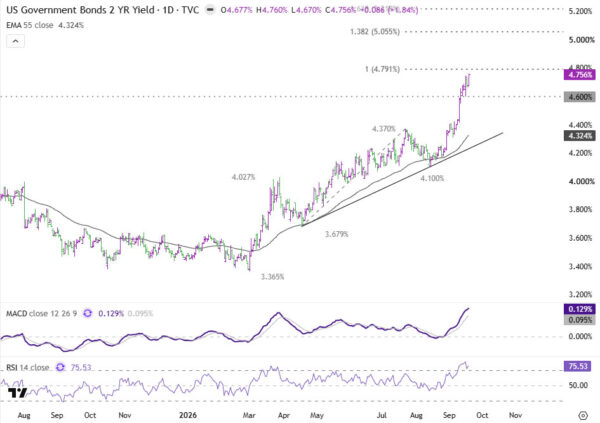
กระทรวงการคลังมีคำตัดสินที่คมชัดยิ่งขึ้น ที่ อัตราผลตอบแทน 2 ปีเพิ่มขึ้น 12.6bp เป็น 4.756%เมื่อเทียบกับการเพิ่มขึ้นเพียง 3.1bp ในอัตราผลตอบแทน 10 ปีและการลดลง 2.9bp ในอัตราผลตอบแทน 30 ปี
นี่ไม่ใช่รูปแบบเส้นโค้งที่ปกติแล้วจะเกี่ยวข้องกับความน่าเชื่อถือทางการคลังทั่วไปหรือการเปลี่ยนแปลงจากความเสี่ยงด้านระยะเวลา ข้อกังวลเหล่านั้นน่าจะมีอิทธิพลมากขึ้นในระยะยาว ในทางกลับกัน ระยะเวลาครบกำหนดที่สั้นที่สุดในสามช่วงกลับมีการเคลื่อนไหวมากที่สุดในขณะที่อัตราผลตอบแทน 30 ปีลดลง โครงสร้างชี้ไปที่ความเข้มข้น การกำหนดราคานโยบายระยะสั้น.
อัตราผลตอบแทน 2 ปีขณะนี้อยู่ที่ประมาณ 26bp สูงกว่าอัตราดอกเบี้ยนโยบายเฉลี่ยที่คาดการณ์ไว้ที่ 4.50% ในอีกสองปีข้างหน้า ช่องว่างดังกล่าวไม่ได้พิสูจน์ว่าตลาดกระทรวงการคลังมีมากเกินไป เนื่องจากอัตราผลตอบแทนของกระทรวงการคลังและความคาดหวังของกองทุนเฟดโดยเฉลี่ยไม่สามารถใช้แทนกันได้โดยตรง เบี้ยประกันภัยระยะยาวและองค์ประกอบการกำหนดราคาอื่นๆ ก็มีความสำคัญเช่นกัน แต่การรวมกันของช่องว่างนั้น การเคลื่อนที่ของเส้นโค้งที่มีความเข้มข้นสูง และค่า RSI รายวันที่อ่านได้สูงกว่า 75 แสดงให้เห็นว่าส่วนหน้ากำลังทดสอบขีดจำกัดของการยืนยันนโยบายที่มีอยู่
จุดตรวจต่อไปคือ แนวต้าน 4.791–4.800%. การปฏิเสธจากพื้นที่นั้น ตามด้วยการทะลุต่ำกว่า 4.600% จะช่วยให้เกิดการกลับตัวอย่างมีนัยสำคัญต่อเส้นทางนโยบายที่คาดหวังในวงกว้าง
การทะลุกรอบเหนือ 4.800% จะทำให้การคาดการณ์อยู่ที่ 5.055% แทน การเคลื่อนไหวดังกล่าวทำให้เกิดการตีความที่เป็นไปได้สองประการ: อัตราผลตอบแทน 2 ปีอาจขยายไปสู่การเกินขอบเขตที่ยืดเยื้อมากขึ้น หรือฟิวเจอร์สของกองทุน Fed อาจเริ่มไล่ตามด้วยการกำหนดนโยบายปลายทางที่สูงขึ้น การตอบสนองของเส้นโค้งฟิวเจอร์สจะแยกแยะความแตกต่างระหว่างเส้นโค้งเหล่านั้น
Dollar Index: เข้าถึงการทดสอบครั้งแรก
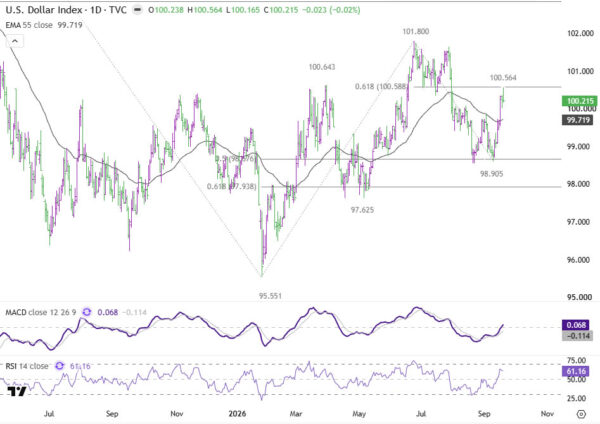
ดัชนีดอลลาร์ได้ติดตามการเคลื่อนไหวของอัตราผลตอบแทนส่วนหน้าโดยทำจุดต่ำสุดสองครั้งที่ 98.56 และ 98.91 และพุ่งสูงถึง 100.56 อย่างไรก็ตาม การชุมนุมหยุดนิ่งเกือบอย่างแน่นอนที่ระดับ 61.8% ของการลดลงจาก 101.80 เป็น 98.90 ซึ่งอยู่ที่ 100.58.
อคติทันทียังคงอยู่ด้านบน ในขณะที่ DXY อยู่เหนือ 100.02 การทะลุกรอบ 100.58 อย่างเด็ดขาดจะทำให้การดีดตัวขึ้นไปถึงระดับสูงสุดที่ 101.80
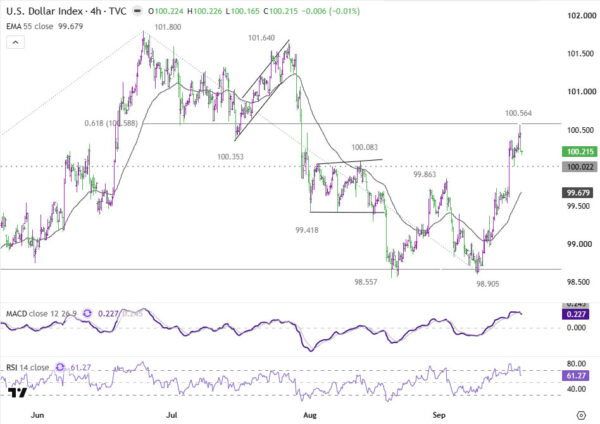
อย่างไรก็ตาม การปฏิเสธอัตราผลตอบแทน 2 ปีจาก 4.791–4.800% ตามมาด้วยการทะลุแนวรับที่ 4.600% อาจทำให้แนวรับหลักของการแข็งค่าของดอลลาร์อ่อนค่าลง การทะลุ DXY ที่สอดคล้องกันที่ต่ำกว่า 100.02 อาจทำให้เกิดการถอยกลับลึกลงไปที่ 55 EMA 4 ชั่วโมง ซึ่งปัจจุบันอยู่ใกล้ 99.68
การฝ่าวงล้อมดอลลาร์อย่างต่อเนื่องจะทำให้เกิดการยืนยันระดับมหภาคมากขึ้น หากอัตราผลตอบแทน 2 ปีล้าง 4.800% และฟิวเจอร์สของเฟดเริ่มยกเลิกจุดหมายปลายทางตามนโยบายที่คาดไว้ หากไม่มีการยืนยันดังกล่าว DXY ยังสามารถไปถึง 101.80 ได้ แต่ความเคลื่อนไหวดังกล่าวจะขึ้นอยู่กับโมเมนตัมส่วนหน้ามากกว่าการปรับราคาข้ามตลาดที่ประสานกันอย่างสมบูรณ์ ควบคู่ไปกับการพัฒนาในสกุลเงินอื่น ๆ โดยเฉพาะยูโรและเยน
Brent: การทดสอบ $100 เป็นการตัดสินใจขั้นต้น
Brent ปรากฏเป็นอันดับสุดท้ายในลำดับตลาด แต่จะทำหน้าที่เป็นตัวแปรต้นทาง ภาษาของ Warsh กำหนดวิธีที่ตลาดตีความการตอบสนองของ Fed ในขณะที่ราคาพลังงานยังคงเป็นหนึ่งในปัจจัยหลักที่กำหนดว่า Fed อาจต้องเผชิญแรงกดดันด้านเงินเฟ้อเพิ่มเติมอีกมากเพียงใดในท้ายที่สุด
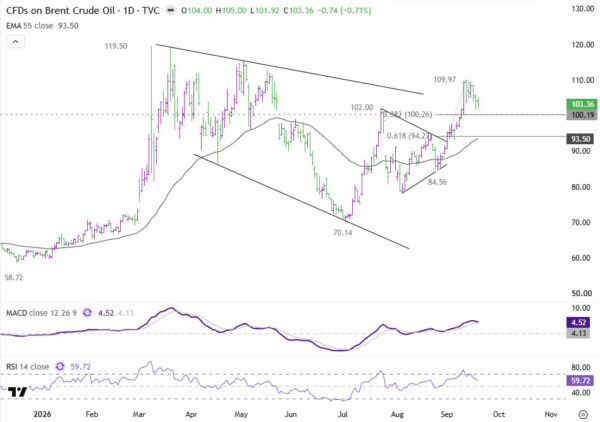
Brent ถอยกลับจาก 109.97 ช่วงปลายสัปดาห์ แต่การลดลงยังไม่ได้ทำให้เกิดการกลับตัว โซนสนับสนุนส่วนกลางถูกสร้างขึ้นโดยจิตวิทยา ระดับ $100 และการย้อนกลับ 38.2% ของการเพิ่มขึ้นจาก 84.56 เป็น 109.97 ที่ 100.26. การบรรจบกันของตัวเลขกลมและระดับฟีโบนัชชีทำให้พื้นที่มีความสำคัญทางเทคนิคมากขึ้น
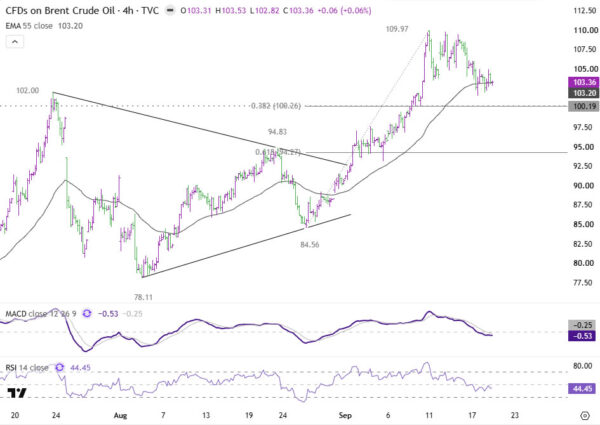
ตราบใดที่ $100–100.26 ถืออยู่ การลดลงจาก 109.97 ยังคงถือเป็นการปรับฐานภายในการเพิ่มขึ้นของ 84.56 การขยับขึ้นใหม่จนถึง 109.97 จะเปิดเส้นทางสู่รอบจุดสูงสุดที่ 119.50 อีกครั้ง
การทะลุกรอบที่ต่ำกว่า 100 ดอลลาร์จะเป็นการเตือนครั้งแรกว่าการปรับฐานมีความลึกมากขึ้น การทะลุแนวต้าน 61.8% ในเวลาต่อมา 94.27 จะให้หลักฐานที่ชัดเจนยิ่งขึ้นว่าการเพิ่มขึ้นจาก 84.56 กลับตัวแล้ว
หนึ่งระบบ หนึ่งซีเควนซ์ที่น่าจับตามอง
ลำดับตลาดถัดไปมีความชัดเจนผิดปกติ Brent จะต้องแก้ไขการทดสอบแนวรับที่ 100–100.26 ดอลลาร์ก่อน การฟื้นตัวจะรักษาแรงกดดันด้านพลังงานและเงินเฟ้อที่สามารถยกระดับเป้าหมายนโยบายที่คาดหวังของเฟด แทนที่จะเป็นเพียงการปรับขึ้นอัตราดอกเบี้ยครั้งต่อไป
การตอบสนองนั้นจะเป็นตัวกำหนดว่า อัตราผลตอบแทน 2 ปีสามารถล้างได้ 4.791–4.800% พร้อมการยืนยันนโยบายของแท้ หรือว่ามันกลับไปสู่เส้นทางที่บอกเป็นนัยถึงอนาคตที่กว้างขึ้น การทดสอบ 100.58 ของ DXY คือนิพจน์ดาวน์สตรีมขั้นสุดท้าย
“ปริมาณที่พัก” ของ Warsh ทำให้ตลาดมีทิศทางที่ไม่ค่อยดีนัก ราคาน้ำมัน ฟิวเจอร์สของ Fed และเส้นกราฟกระทรวงการคลังจะต้องกำหนดว่าทิศทางดังกล่าวจะสามารถรองรับอัตราดอกเบี้ยได้ไกลแค่ไหน และค่าเงินดอลลาร์จะได้รับการยืนยันเพียงพอที่จะกลับมาขยับไปสู่ 101.80 อีกครั้งหรือไม่
ประเด็นสำคัญ
- ภาษา “ปริมาณที่พัก” ของ Warsh ผลักดันให้อัตราผลตอบแทน 2 ปีเพิ่มขึ้น 12.6bp และค่าเงินดอลลาร์สูงขึ้น แต่ฟิวเจอร์สของกองทุน Fed แทบจะไม่เปลี่ยนเป้าหมายนโยบายที่คาดหวังในเดือนธันวาคม 2570
- อัตราต่อรองในเดือนตุลาคมเพิ่มขึ้นจาก 44.0% เป็น 57.6% ซึ่งแสดงให้เห็นว่าตลาดมีการปรับราคาใหม่อย่างรวดเร็วในขณะที่อัตราที่คาดหวังโดยเฉลี่ยในระยะยาวยังคงอยู่ใกล้ 4.50% ทั้งก่อนและหลัง
- การเปลี่ยนแปลงที่กระจุกตัวของอัตราผลตอบแทน 2 ปี (เทียบกับการลดลง 30 ปีที่ลดลง) ชี้ไปที่การปรับราคานโยบายระยะสั้น มากกว่าความน่าเชื่อถือทางการคลังที่กว้างขึ้นหรือความเสี่ยงจากความเสี่ยงต่อระยะเวลา
- DXY เสร็จสิ้นการดับเบิลด้านล่างและหยุดเกือบอย่างแน่นอนที่แนวต้าน 100.58 โดยมีการฝ่าวงล้อมอย่างต่อเนื่องซึ่งต้องการอัตราผลตอบแทน 2 ปีเพื่อเคลียร์ 4.800% เพื่อการยืนยันที่สมบูรณ์
- โซนแนวรับที่ 100-100.26 ดอลลาร์ของ Brent เป็นตัวแปรต้นน้ำในห่วงโซ่ทั้งหมด การถือครองไว้จะรักษาแรงกดดันเงินเฟ้อที่จำเป็นสำหรับอัตราผลตอบแทน 2 ปี และดอลลาร์เคลื่อนตัวเพื่อได้รับการยืนยันอย่างแท้จริงแทนที่จะจางหายไป
