


อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสขยับเข้าใกล้ 5% อีกครั้ง ส่งผลให้เงินยูโรตกอยู่ภายใต้แรงกดดัน แม้ว่าดอลลาร์จะอ่อนค่าในวงกว้างก็ตาม
ธีมของวันนี้:
- ยูโรล่าช้าในฝรั่งเศส: อัตราผลตอบแทน 10 ปีของฝรั่งเศสอยู่ที่ประมาณ 4.96% และส่วนต่างของ OAT–Bund อยู่ที่ 152.5bps ทำให้เงินยูโรตกอยู่ภายใต้แรงกดดัน แม้ว่าดอลลาร์จะอ่อนค่าลงอย่างมากก็ตาม
- เงินสเตอร์ลิงได้รับจากงาน: การว่างงานในสหราชอาณาจักรลดลงเหลือ 4.7% หนุนการปรับขึ้น BoE ในวันที่ 5 พฤศจิกายน โดยมี CPI ของสหราชอาณาจักรในวันพุธเป็นการทดสอบครั้งต่อไป
- CAD นำไปสู่การเดิมพัน BoC: อัตราต่อรองของ BoC ที่เพิ่มขึ้นสำหรับวันที่ 28 ตุลาคมได้เพิ่มขึ้นจากประมาณ 30% เป็นประมาณ 83% ผลักดันให้ USD/CAD ไปที่ 1.4053
การเคลื่อนไหวดังกล่าวสะท้อนให้เห็นถึงตัวเร่งปฏิกิริยาภายในประเทศที่แยกจากกันมากกว่าการเปลี่ยนแปลงที่สม่ำเสมอในความต้องการความเสี่ยงทั่วโลก และดอลลาร์ได้ตกลงเมื่อเทียบกับคู่สกุลเงินหลักทั้งเจ็ด
อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสเข้าใกล้ 5% อีกครั้ง ส่งผลให้เงินยูโรตกอยู่ภายใต้แรงกดดัน แม้ว่าดอลลาร์จะอ่อนค่าในวงกว้างก็ตาม EUR/CHF และ EUR/GBP กำลังร่วงลง ในขณะที่สเตอร์ลิงและดอลลาร์แคนาดาเป็นสกุลเงินหลักที่แข็งแกร่งที่สุด ความแตกต่างนี้สะท้อนให้เห็นถึงพลังการแข่งขันสองประการ ได้แก่ ความกังวลเกี่ยวกับแนวโน้มทางการคลังและการเมืองของฝรั่งเศส และความคาดหวังว่าจะมีการเข้มงวดทางการเงินเพิ่มเติมในอังกฤษและแคนาดา
ความแตกต่างนั้นน่าทึ่งเป็นพิเศษเมื่อดอลลาร์อ่อนค่าลงเมื่อเทียบกับคู่สกุลเงินหลักทั้ง 7 ตัว แต่ยูโรกำลังดิ้นรนเพื่อใช้ประโยชน์จากจุดอ่อนนั้น ดอลลาร์แคนาดาเป็นผู้นำในการจัดอันดับสกุลเงิน ตามมาด้วยสเตอร์ลิง ในขณะที่ยูโรอ่อนค่าเป็นอันดับสองรองจากดอลลาร์ ความเคลื่อนไหวดังกล่าวสะท้อนถึงตัวเร่งปฏิกิริยาภายในประเทศที่แยกจากกัน มากกว่าการเปลี่ยนแปลงที่สม่ำเสมอในความต้องการความเสี่ยงทั่วโลก โดยรายงานภาวะเงินเฟ้อของสหราชอาณาจักรในวันพุธ และการทดสอบอันดับเครดิตและการคลังและอันดับเครดิตของฝรั่งเศสที่กำลังใกล้เข้ามา จะเป็นปัจจัยกระตุ้นที่เป็นไปได้ต่อไป
ความเสี่ยงด้านอธิปไตยของฝรั่งเศสทำให้เงินยูโรอยู่ในแนวรับ
ตลาดพันธบัตรรัฐบาลของฝรั่งเศสยังคงอยู่ภายใต้แรงกดดัน โดยอัตราผลตอบแทน OAT อายุ 10 ปีเพิ่มขึ้นอยู่ที่ประมาณ 4.96%โดยเข้าใกล้จุดสูงสุดในช่วงต้นเดือนตุลาคมที่ 4.9937% ซึ่งสูงที่สุดนับตั้งแต่เดือนกรกฎาคม 2545 ที่สำคัญกว่านั้นคือ Spread ของ OAT–Bund เพิ่มขึ้นประมาณ 5.5bps เป็น 152.5bps โดยขยับเข้าใกล้จุดสูงสุดก่อนหน้าที่ 158.67bps ซึ่งกว้างที่สุดนับตั้งแต่เดือนพฤศจิกายน 2011
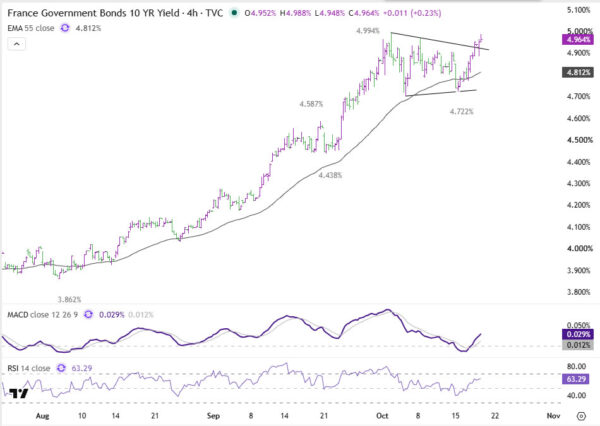
สเปรดที่กว้างขึ้นส่วนหนึ่งสะท้อนถึงการลดลงของอัตราผลตอบแทน Bund ของเยอรมัน โดยอัตราผลตอบแทน 10 ปีผ่อนคลายลงสู่ 3.43% ในขณะที่ยังคงอยู่ในช่วงการซื้อขายล่าสุด อย่างไรก็ตาม การเพิ่มขึ้นอย่างต่อเนื่องของค่าสเปรด OAT–Bund เน้นย้ำถึงค่าความเสี่ยงอธิปไตยเฉพาะของฝรั่งเศสที่มีนัยสำคัญ แทนที่จะเป็นเพียงการเพิ่มขึ้นของต้นทุนการกู้ยืมของยุโรปโดยทั่วไป การเคลื่อนไหวครั้งใหม่เกินกว่า 159bps จะช่วยเสริมความกังวลว่าความเสี่ยงทางการคลังของฝรั่งเศสกำลังทวีความรุนแรงมากขึ้น
ความไม่สงบในช่วงสุดสัปดาห์ได้ก่อให้เกิดสภาพแวดล้อมทางการเมืองที่ยากลำบากอยู่แล้ว การประท้วงทั่วประเทศเกี่ยวกับค่าครองชีพและการศึกษากลายเป็นความรุนแรง กระตุ้นให้รัฐบาลเข้ามาแทรกแซงต่อไป ในขณะที่ผู้จัดงานได้ประกาศการประท้วงอีกรอบในวันเสาร์ เหตุการณ์ความไม่สงบดังกล่าวเพิ่มแรงกดดันให้กับรัฐบาลชนกลุ่มน้อยของนายกรัฐมนตรี เซบาสเตียน เลคอร์นู ในขณะที่รัฐบาลพยายามดำเนินการรวมงบประมาณทางการคลัง ท่ามกลางการต่อต้านอย่างกว้างขวางต่อการควบคุมการใช้จ่าย
แนวโน้มงบประมาณในทันทีก็มีความไม่แน่นอนมากขึ้นเช่นกัน การลงคะแนนเสียงของรัฐสภาตามแผนเมื่อวันอังคารในส่วนรายได้ของงบประมาณปี 2570 ถูกเลื่อนออกไป โดยยังมีการแก้ไขเพิ่มเติมอีกกว่า 2,000 รายการ คาดว่าการสอบจะเริ่มอีกครั้งในวันที่ 27 ตุลาคม แต่กำหนดเวลาที่แน่นอนของการลงคะแนนล่าช้ายังคงไม่แน่นอน รัฐบาลตั้งเป้าหมายที่จะลดการขาดดุลจาก 5.4% ของ GDP ในปีนี้ เหลือ 5.0% ในปี 2570 ทำให้เหลือพื้นที่จำกัดสำหรับสัมปทานเพิ่มเติม
การทบทวน Moody's ที่กำหนดไว้ในวันศุกร์แสดงถึงตัวเร่งปฏิกิริยาที่มีศักยภาพอีกประการหนึ่ง ปัจจุบันฝรั่งเศสมีอันดับ Aa3 โดยมีแนวโน้มเป็นลบ การตัดสินใจที่ไม่เอื้ออำนวย โดยเฉพาะอย่างยิ่งควบคู่ไปกับการหยุดชะงักทางการเมืองที่อาจเพิ่มแรงกดดันต่อพันธบัตรรัฐบาล ในทางกลับกัน ผลลัพธ์ที่ไม่ร้ายแรงพร้อมกับค่าสเปรดที่แคบลงจะช่วยลดความเสี่ยงได้ในทันที
ในตลาดสกุลเงิน ผลกระทบระหว่างค่าเงินยูโรจะชัดเจนกว่าค่าเงินดอลลาร์ ความอ่อนแอของยูโร โดยเฉพาะอย่างยิ่งต่อฟรังก์สวิส แสดงให้เห็นว่าข้อกังวลของอธิปไตยของฝรั่งเศสกำลังจำกัดการมีส่วนร่วมในการถอยเงินดอลลาร์ในวงกว้าง
สเตอร์ลิงก้าวหน้าในขณะที่ข้อมูลงานเสริมกำลังการปรับขึ้น BoE ในเดือนพฤศจิกายน
เงินสเตอร์ลิงได้รับประโยชน์จากข้อมูลการจ้างงานในสหราชอาณาจักรที่แข็งแกร่งเกินคาด โดย GBP/USD ขยับขึ้นประมาณ 0.36% เป็น 1.3350 และ EUR/GBP อ่อนตัวลงสู่ 0.8402 ตัวเลขล่าสุดเผยอัตราการว่างงานลดลงจาก 4.9% เป็น 4.7% ในช่วงสามเดือนถึงเดือนสิงหาคม สูงกว่าการคาดการณ์ที่ 5.0% ในขณะที่การเติบโตของกำไรปกติเพิ่มขึ้นจาก 3.6% เป็น 3.7% yoy
อย่างไรก็ตาม ภาพรวมตลาดแรงงานในวงกว้างยังคงปะปนกัน การเติบโตของรายได้โดยรวมชะลอตัวจาก 3.9% เป็น 3.7% ในขณะที่ตำแหน่งงานว่างลดลงเหลือ 6.91,000 ตำแหน่ง ซึ่งเป็นระดับที่ไม่มีการแพร่ระบาดต่ำที่สุดนับตั้งแต่ปี 2014 การจ้างงานแบบจ่ายเงินเดือนยังคงต่ำกว่าระดับของปีก่อน แม้จะมีสัญญาณเบื้องต้นของการรักษาเสถียรภาพก็ตาม รายงานดังกล่าวชี้ให้เห็นถึงความยืดหยุ่นในการจ้างงานที่มากกว่าที่คาดไว้ มากกว่าความต้องการแรงงานที่เพิ่มขึ้นอย่างเห็นได้ชัด
สำหรับธนาคารแห่งประเทศอังกฤษ ข้อมูลดังกล่าวตอกย้ำความคาดหวังสำหรับการปรับขึ้นอัตราดอกเบี้ยในวันที่ 5 พฤศจิกายน โดยไม่จำเป็นต้องเสริมความแข็งแกร่งให้กับกรณีเพื่อให้รอบการกระชับเร็วขึ้นในภายหลัง. ตลาดเงินได้กำหนดความน่าจะเป็นประมาณ 93% ที่จะขึ้นในเดือนพฤศจิกายนก่อนการเปิดตัว ซึ่งทำให้ขอบเขตค่อนข้างจำกัดสำหรับการกำหนดราคาใหม่เพิ่มเติมของการตัดสินใจทันที
การทดสอบที่สำคัญกว่านั้นมาพร้อมกับรายงาน CPI ประจำเดือนกันยายน อัตราเงินเฟ้อทั่วไปคาดว่าจะเร่งขึ้นจาก 3.1% เป็นประมาณ 3.4% ซึ่งสะท้อนถึงต้นทุนพลังงานที่สูงขึ้นเป็นส่วนใหญ่ อย่างไรก็ตาม อัตราเงินเฟ้อพื้นฐานและบริการ ซึ่งก่อนหน้านี้อยู่ที่ 2.6% และ 3.4% จะมีความสำคัญมากขึ้นในการประเมินว่าแรงกดดันด้านราคาในประเทศทำให้เกิดความเข้มงวดมากขึ้นหลังจากเดือนพฤศจิกายนหรือไม่
CPI ของสหราชอาณาจักร: ผลลัพธ์สองประการสำหรับสเตอร์ลิง
| อัตราเงินเฟ้อพื้นฐานและบริการ | น่าจะได้ผล |
|---|---|
| การอ่านค่าพื้นฐานที่แข็งแกร่งยิ่งขึ้น | อาจช่วยเสริมความคาดหวังว่าจะมีการขึ้นราคาอีกครั้งในเดือนธันวาคมหรือต้นปี 2570 โดยให้การสนับสนุนเพิ่มเติมสำหรับสเตอร์ลิง |
| การอ่านคอร์และบริการที่นุ่มนวลขึ้น | อาจท้าทายความคาดหวังสำหรับวงจรที่ตึงตัวขึ้น แม้ว่าเดือนพฤศจิกายนจะยังคงตกลงไปเป็นส่วนใหญ่ก็ตาม |
ดอลลาร์แคนาดาเป็นผู้นำในขณะที่การเดิมพันของ BoC กระชับขึ้น
ดอลลาร์แคนาดาเป็นสกุลเงินหลักที่แข็งแกร่งที่สุดในวันอังคาร ซึ่งมีประสิทธิภาพเหนือกว่าสกุลเงินคู่สกุลเงินทั้ง 7 สกุลในการจัดอันดับสกุลเงินรายวัน USD/CAD ร่วงลงประมาณ 0.42% 1.4053ซึ่งขยายการลดลงล่าสุดในขณะที่ตลาดยังคงคาดการณ์การปรับขึ้นอัตราดอกเบี้ยของธนาคารแห่งประเทศแคนาดาในวันที่ 28 ตุลาคม
การปรับราคา BoC
- ความน่าจะเป็นที่จะปรับขึ้นในเดือนตุลาคม (OIS): ประมาณ 83% เพิ่มขึ้นจากประมาณ 30% ในวันศุกร์
- USD/CAD: ลดลงประมาณ 0.42% ไปที่ 1.4053
สแน็ปช็อต OIS ล่าสุดที่มีอยู่แสดงให้เห็นประมาณ ความน่าจะเป็น 83% ของการเพิ่มขึ้นในเดือนตุลาคมเพิ่มขึ้นอย่างรวดเร็วจากประมาณ 30% ในวันศุกร์ คำเตือนของผู้ว่าการ Tiff Macklem ว่าราคาน้ำมันที่สูงขึ้นจะผลักดันการคาดการณ์อัตราเงินเฟ้อของ BoC ให้สูงขึ้นอย่างมากช่วยเร่งการปรับราคาดังกล่าว
ความคาดหวังที่เข้มงวดขึ้นยังคงมีอยู่ แม้ว่ารายงานเงินเฟ้อของแคนาดาจะอ่อนตัวกว่าที่คาดในเดือนกันยายน ซึ่งมาตรการหลักทั้งสามของ BoC ก็ลดลง ตลาดให้ความสำคัญกับความเสี่ยงมากขึ้นที่ต้นทุนพลังงานที่ยั่งยืนอาจสร้างแรงกดดันด้านเงินเฟ้ออย่างต่อเนื่องมากกว่าที่จะตอบสนองต่อการอ่านราคาพื้นฐานล่าสุด
USD/CAD ร่วงลงมากขึ้นเนื่องจาก BoC Hike Bets เพิ่มขึ้น: หนึ่งครั้งสามารถทะลุ 1.4000 ได้หรือไม่
Dollar Trails ขณะที่เงินเยนได้ประโยชน์จากอุปสงค์พันธบัตรญี่ปุ่น
ดอลลาร์อ่อนค่าในวงกว้าง โดยดัชนีดอลลาร์อ่อนค่าลงประมาณ 0.16% สู่ 101.82 หลังจากการดีดตัวขึ้นเล็กน้อยในวันจันทร์ อย่างไรก็ตาม จุดอ่อนไม่ได้มาพร้อมกับการปรับราคาใหม่ตามความคาดหวังของธนาคารกลางสหรัฐ ซึ่งบ่งชี้ว่าการพัฒนาระหว่างธนาคารกลางกำลังมีบทบาทสำคัญ
อัตราผลตอบแทนพันธบัตรสหรัฐฯ ลดลงเล็กน้อย โดยอัตราผลตอบแทน 10 ปีอยู่ที่ประมาณ 5.11% หลังจากฟื้นตัวในวันจันทร์ เนื่องจากความต้องการพันธบัตรเพื่อการป้องกันผ่อนคลายลง ตลาดยังคงสนับสนุนอัตราเฟดที่ไม่เปลี่ยนแปลงในการประชุมวันที่ 28 ตุลาคม ในขณะที่ความคาดหวังว่าจะเพิ่มขึ้นอีกครั้งในเดือนธันวาคมยังคงมีอยู่อย่างมาก
เยนญี่ปุ่นยังได้รับแรงสนับสนุนตามความต้องการที่แข็งแกร่งเป็นพิเศษในการประมูลพันธบัตรรัฐบาลญี่ปุ่นอายุ 20 ปี USD/JPY ลดลงสู่ 158.10 ในขณะที่ฟรังก์สวิสยังคงทรงตัวท่ามกลางตลาดหุ้นเอเชียและยุโรปที่อ่อนตัวลง ความต้องการในการป้องกันที่สนับสนุนเงินเยนและฟรังก์ไม่ได้แปลเป็นความแข็งแกร่งของดอลลาร์ที่เทียบเคียงได้ตอกย้ำความแตกต่างที่ผิดปกติของสกุลเงินหลัก
การมุ่งเน้นตลาดในทันทีตอนนี้เปลี่ยนไปที่ รายงาน CPI ของสหราชอาณาจักรประจำวันพุธซึ่งจะทดสอบว่าการคาดการณ์ที่เข้มงวดขึ้นของสเตอร์ลิงจะสามารถขยายออกไปเกินเดือนพฤศจิกายนได้หรือไม่ ฝรั่งเศสต้องเผชิญกับการทบทวนตามกำหนดการของมูดี้ส์ในวันศุกร์ และการดำเนินการด้านงบประมาณเพิ่มเติมในสัปดาห์ถัดไป ในขณะที่การตัดสินใจของ BoC ในวันที่ 28 ตุลาคม จะเป็นตัวกำหนดว่าความคาดหวังที่เข้มงวดของแคนาดาจะยั่งยืนต่อไปได้หรือไม่
สำหรับตอนนี้ ยูโรยังคงถูกจำกัดโดยความเสี่ยงของอธิปไตยของฝรั่งเศส แม้ว่าดอลลาร์จะอ่อนค่าลงในวงกว้างก็ตามในขณะที่สเตอร์ลิงและ CAD ยังคงได้รับประโยชน์จากแนวโน้มนโยบายการเงินที่เกี่ยวข้อง ความแตกต่างนี้เน้นย้ำถึงตลาดสกุลเงินที่ได้รับแรงผลักดันมากขึ้นจากความคาดหวังเชิงนโยบายที่เกี่ยวข้องและความเปราะบางเฉพาะประเทศ แทนที่จะเป็นการบรรยายเรื่องความเสี่ยงระดับโลกเพียงเรื่องเดียว
ความคุ้มครองที่เกี่ยวข้อง
แคนาดาและสเตอร์ลิง
ทองและเยอรมนี
คำถามที่พบบ่อย
เหตุใดเงินยูโรจึงล้าหลังเมื่อดอลลาร์อ่อนค่า?
ดอลลาร์อ่อนค่าลงเมื่อเทียบกับคู่สกุลเงินหลักทั้ง 7 สกุล แต่ข้อกังวลของอธิปไตยของฝรั่งเศสกำลังจำกัดการมีส่วนร่วมของยูโร อัตราผลตอบแทน 10 ปีของฝรั่งเศสอยู่ที่ประมาณ 4.96% และส่วนต่างของ OAT–Bund ได้กว้างขึ้นเป็น 152.5bps และยูโรอ่อนค่าเป็นอันดับสองรองจากดอลลาร์ EUR/CHF ร่วงลงประมาณ 0.36%, EUR/CAD 0.35% และ EUR/GBP 0.30% ขณะที่ EUR/USD สูงขึ้นเพียงเล็กน้อยเท่านั้นใกล้ 1.1218
ข้อมูลงานในสหราชอาณาจักรมีความหมายต่อ Bank of England อย่างไร
การว่างงานในสหราชอาณาจักรลดลงจาก 4.9% เหลือ 4.7% ซึ่งสูงกว่าการคาดการณ์ 5.0% และการเติบโตของรายได้ปกติดีขึ้นเป็น 3.7% ข้อมูลดังกล่าวตอกย้ำความคาดหวังสำหรับการขึ้นราคาในวันที่ 5 พฤศจิกายน ซึ่งตลาดเงินตั้งราคาไว้ที่ประมาณ 93% แล้ว โดยไม่จำเป็นต้องเสริมความเข้มแข็งให้กรณีดังกล่าวเพื่อความเข้มงวดเร็วขึ้นในภายหลัง CPI ของสหราชอาณาจักรในวันพุธ โดยเฉพาะอย่างยิ่งอัตราเงินเฟ้อพื้นฐานและบริการ จะแสดงให้เห็นว่าการเข้มงวดสามารถขยายออกไปเกินเดือนพฤศจิกายนได้หรือไม่
เหตุใดดอลลาร์แคนาดาจึงเป็นผู้นำสาขาวิชาเอก
ขณะนี้ตลาดกำหนดโอกาสประมาณ 83% ให้กับการปรับขึ้นของธนาคารกลางแคนาดาในวันที่ 28 ตุลาคม เพิ่มขึ้นจากประมาณ 30% ในวันศุกร์ หลังจากที่ผู้ว่าการแม็กเลมเตือนว่าราคาน้ำมันที่สูงขึ้นจะผลักดันการคาดการณ์อัตราเงินเฟ้อของ BoC ให้สูงขึ้นอย่างมาก การปรับราคาดังกล่าวยังคงดำเนินต่อไปแม้ว่าอัตราเงินเฟ้อในเดือนกันยายนจะอ่อนตัวลง โดยมาตรการหลักทั้งสามของ BoC ลดลง และ USD/CAD ก็ร่วงลงสู่ 1.4053
ประเด็นสำคัญ
- ดอลลาร์ร่วงลงเมื่อเทียบกับคู่สกุลเงินหลักทั้งเจ็ดในวันอังคาร แต่เงินยูโรซึ่งอ่อนค่าเป็นอันดับสองรองจากดอลลาร์กลับล้มเหลวที่จะได้รับประโยชน์
- อัตราผลตอบแทนข้าวโอ๊ตอายุ 10 ปีของฝรั่งเศสเพิ่มขึ้นเป็นประมาณ 4.96% ใกล้กับจุดสูงสุดในช่วงต้นเดือนตุลาคมที่ 4.9937% และส่วนต่างของ OAT–Bund เพิ่มขึ้นเป็น 152.5bps การเคลื่อนไหวเกิน 159bps จะทำให้เกิดความกังวลมากขึ้น
- การลงคะแนนเสียงในส่วนรายรับของงบประมาณปี 2570 ของฝรั่งเศสถูกเลื่อนออกไป โดยยังมีการแก้ไขเพิ่มเติมอีกกว่า 2,000 รายการ โดยคาดว่าจะเริ่มดำเนินการตรวจสอบอีกครั้งในวันที่ 27 ตุลาคม และมูดีส์ทบทวนอันดับเครดิต Aa3 ซึ่งมีแนวโน้มเป็นลบในวันศุกร์นี้
- การว่างงานในสหราชอาณาจักรลดลงจาก 4.9% เหลือ 4.7% แต่ตำแหน่งงานว่าง 691,000 ตำแหน่งถือเป็นระดับที่ไม่ใช่การแพร่ระบาดต่ำสุดนับตั้งแต่ปี 2014 และการเติบโตของรายได้รวมชะลอตัวลงเหลือ 3.7%
- การปรับขึ้น BoE ในวันที่ 5 พฤศจิกายนมีราคาอยู่แล้วที่ประมาณ 93% ดังนั้น CPI ของสหราชอาณาจักรในวันพุธ ซึ่งคาดว่าจะอยู่ที่เกือบ 3.4% จึงเป็นการทดสอบที่สำคัญกว่า
- แนวโน้มการปรับขึ้นของ BoC สำหรับวันที่ 28 ตุลาคม เพิ่มขึ้นจากประมาณ 30% เป็นประมาณ 83% หลังจากที่ Macklem เตือนเรื่องน้ำมัน และ CAD ขึ้นนำอันดับสกุลเงิน โดยมี USD/CAD ใกล้ 1.4053
- Dollar Index ลดลงประมาณ 0.16% สู่ 101.82 โดยไม่มีการปรับราคาของ Fed ใหม่ ขณะที่ USD/JPY ลดลงสู่ 158.10 หลังจากความต้องการที่แข็งแกร่งในการประมูลพันธบัตรอายุ 20 ปีของญี่ปุ่น
สิ่งที่ต้องดูต่อไป
การทดสอบอธิปไตยของฝรั่งเศสมีระยะเวลาหลายวัน ได้แก่ การประท้วงอีกรอบในวันเสาร์ การเริ่มตรวจสอบงบประมาณอีกครั้งในวันที่ 27 ตุลาคม และส่วนต่างเคลื่อนตัวเกิน 159bps หรือการทะลุอัตราผลตอบแทนสูงสุดที่ 4.9937% ซึ่งอาจส่งสัญญาณความเสี่ยงทางการคลังที่ทวีความรุนแรงมากขึ้น
ในด้านนโยบาย CPI ของสหราชอาณาจักรในวันพุธกำหนดแนวโน้มของ BoE ให้เกินกว่าที่คาดการณ์ไว้ในวันที่ 5 พฤศจิกายน ในขณะที่การประชุมในวันที่ 28 ตุลาคม การตัดสินใจของ BoC และ Fed จะแสดงให้เห็นว่าความคาดหวังที่เข้มงวดของแคนาดาสามารถรักษาไว้ได้หรือไม่ และ Fed จะยังคงระงับไว้โดยที่การปรับขึ้นเดือนธันวาคมยังคงเป็นเรื่องที่จับตามองอยู่หรือไม่
