


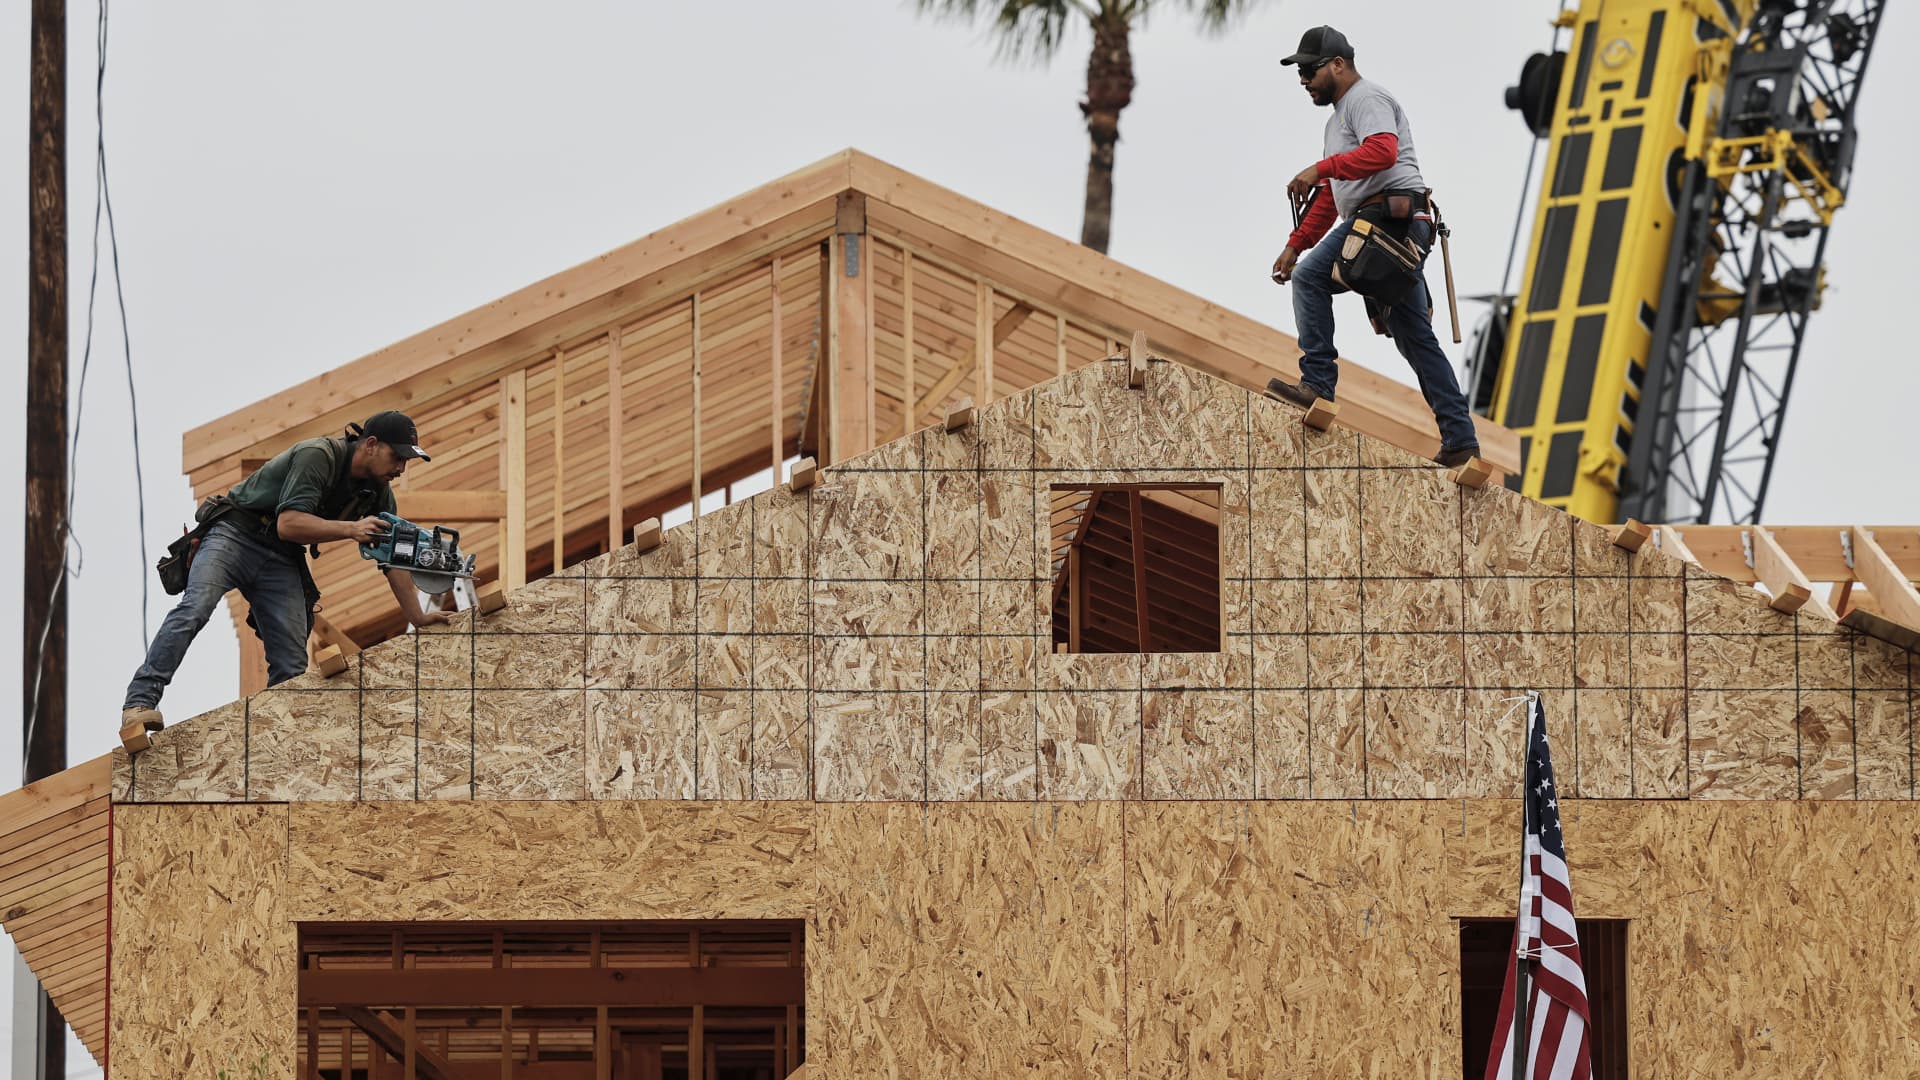
คนงานติดตั้งหลังคาสำหรับบ้านหลังใหม่ที่กำลังก่อสร้างในปาล์มบีชการ์เดนส์ ฟลอริดา วันที่ 29 มิถุนายน 2026
แซค เบนเน็ตต์ | บลูมเบิร์ก | เก็ตตี้อิมเมจ
การต่อสู้เรื่องเงินเฟ้อของธนาคารกลางสหรัฐกำลังประสบปัญหายุ่งยากมากขึ้นเรื่อยๆ: ตลาดที่อยู่อาศัยกำลังตกต่ำ แม้ว่าแรงกดดันด้านราคาในวงกว้างยังคงมีอยู่ก็ตาม
ข้อมูลที่อยู่อาศัยลดลงอีกในเดือนกันยายนตามรายงานแยกต่างหากเมื่อวันอังคาร ซึ่งเพิ่มแนวนโยบายที่ซับซ้อนอยู่แล้วสำหรับธนาคารกลางในขณะที่พิจารณาการเคลื่อนไหวครั้งต่อไปของอัตราดอกเบี้ย
สิ่งต่างๆ ดูเหมือนจะแย่ลงก่อนที่จะดีขึ้น หากเฟดขึ้นอัตราดอกเบี้ยระยะสั้นตามที่คาดไว้ในช่วงหลายเดือนข้างหน้า อัตราการจำนองที่อยู่ที่ 7.43% อยู่แล้วอาจผลักดันให้สูงขึ้นไปอีก ซึ่งจะส่งผลกระทบต่อความสามารถในการจ่าย ต้นทุนการกู้ยืมบ้านที่สูงขึ้นใกล้เคียงกับการเพิ่มขึ้นของอัตราเงินเฟ้อและการขาดแคลนที่อยู่อาศัย
“ตลาดที่อยู่อาศัยกำลังจะเข้าสู่ภาวะหลับลึก เว้นเสียแต่ว่าวอชิงตันจะทำนโยบายได้ 180 คะแนน และทำให้ต้นทุนของบ้านหลังใหม่มีราคาไม่แพงมากขึ้น” คริส รัปคีย์ หัวหน้านักเศรษฐศาสตร์ของ Fwdbonds เขียน “ยังไม่ถึงฤดูหนาว แต่ที่อยู่อาศัยกำลังเข้าสู่ภาวะเยือกแข็ง”
สมาคมนายหน้านายหน้าแห่งชาติรายงานว่า ยอดขายที่รอดำเนินการ ซึ่งเป็นดัชนีคาดการณ์ล่วงหน้าที่วัดยอดขายบ้านภายใต้ข้อตกลงแต่ยังไม่แล้วเสร็จ ได้ทำสถิติต่ำสุดเป็นประวัติการณ์ย้อนกลับไปถึงปี 2544 ดัชนีร่วงลง 7.3% ในเดือนนี้ และลดลง 11.3% จากปีที่แล้ว ประมาณการของวอลล์สตรีทลดลงเพียง 0.4%
การเริ่มต้นที่อยู่อาศัยซึ่งเป็นอีกหนึ่งตัวชี้วัดที่สำคัญในการประเมินสถานะของตลาดก็มีการลดลงเช่นกันนอกเหนือจากการคาดการณ์ที่เงียบงันเมื่อวันอังคาร

ที่อยู่อาศัยของเอกชนเริ่มต้นลดลง 5.2% ในเดือนนี้ เทียบกับที่คาดการณ์ไว้ว่าจะลดลงเพียง 0.4% ในขณะที่ใบอนุญาตก่อสร้างอาคารลดลง 0.2% เทียบกับแนวโน้มฉันทามติของ Dow Jones ที่จะเพิ่มขึ้น 2% ตามข้อมูลของกระทรวงพาณิชย์
นอกจากนี้ ใบอนุญาตครอบครัวเดี่ยวมีจำนวนทั้งสิ้นเพียง 845,000 ใบ ลดลง 4% จากเดือนสิงหาคมและเป็นจำนวนที่ต่ำที่สุดนับตั้งแต่ปี 2023
Lawrence Yun หัวหน้านักเศรษฐศาสตร์ของ NAR กล่าวว่า “สภาวะตลาดอ่อนตัวลงในเดือนกันยายน เนื่องจากอัตราการจำนองที่เพิ่มขึ้นอย่างรวดเร็ว” “แม้ว่าการเติบโตของงานและรายได้ที่เพิ่มขึ้นจะสามารถรองรับการซื้อบ้านได้ แต่ความสามารถในการซื้อที่อยู่อาศัยจะได้รับผลกระทบจากการเปลี่ยนแปลงอัตราการจำนองมากกว่า”
อัตราที่เพิ่มขึ้นส่งผลต่อแนวโน้ม
อัตราการจำนอง 30 ปีอยู่เหนือ 7% สำหรับเดือนกันยายนส่วนใหญ่ และสิ้นสุดเดือนประมาณ 7.6% ตามรายงานของ Mortgage News Daily เมื่อห้าปีที่แล้ว อัตราดังกล่าวเข้าใกล้ 3% มากขึ้น ส่งผลให้ความต้องการที่อยู่อาศัยบูมในยุคโควิดซึ่งมีความต้องการพุ่งสูงขึ้น และราคาก็ตามมาด้วย
นอกเหนือจากยอดขายที่รอดำเนินการ ความเชื่อมั่นของผู้สร้างบ้านยังอยู่ในระดับต่ำสุดในรอบ 14 ปี
ภายใต้เงื่อนไขบางประการ เจ้าหน้าที่ของ Fed อาจตอบสนองต่อความอ่อนแอด้านที่อยู่อาศัยด้วยนโยบายการเงินที่ง่ายขึ้น โดยทั่วไปอัตราที่ต่ำกว่าจะช่วยกระตุ้นความต้องการโดยการลดต้นทุนการกู้ยืม
แต่เฟดมีการต่อสู้ที่ยิ่งใหญ่กว่าในความพยายามที่จะควบคุมอัตราเงินเฟ้อให้อยู่ภายใต้การควบคุม การอ่านราคาผู้บริโภคและผู้ผลิตในสัปดาห์ที่แล้วทำให้เกิดสัญญาณเชิงบวกเล็กน้อย โดยราคาสินค้าอุปสงค์ขั้นสุดท้ายของการขายส่งเพิ่มขึ้น 2.6% ซึ่งเป็นอัตราที่เร็วที่สุดในชุดข้อมูลของสำนักสถิติแรงงานย้อนหลังไปถึงเดือนธันวาคม 2552
เจ้าหน้าที่ของเฟดกล่าวว่าพวกเขากำลังติดตามผลกระทบด้านเงินเฟ้อจากการลงทุนที่แข็งแกร่งในด้านปัญญาประดิษฐ์ ซึ่งทำให้ต้นทุนชิปและอุปกรณ์อิเล็กทรอนิกส์สูงขึ้น ในเวลาเดียวกัน พวกเขาเชื่อว่าประโยชน์จากการลงทุนด้าน AI สามารถชดเชยภาคเศรษฐกิจที่อ่อนแอกว่า เช่น ที่อยู่อาศัยได้
อย่างไรก็ตาม สภาพโดยทั่วไปชี้ไปที่ตลาดที่อยู่อาศัยมีแนวโน้มที่จะอ่อนตัวลงอีกก่อนที่จะมีเสถียรภาพ รอนนี่ วอล์คเกอร์ นักเศรษฐศาสตร์ของ Goldman Sachs กล่าวในบันทึกของลูกค้าเมื่อวันจันทร์
“ในปี 2570 เราคาดว่ากระแสลมจากความสามารถในการจ่าย—ซึ่งถูกจุดประกายด้วยการฟื้นตัวของอัตราการจำนองเมื่อเร็ว ๆ นี้—จะมีอิทธิพลมากขึ้นเรื่อย ๆ และมีน้ำหนักต่อกิจกรรมมากขึ้น” วอล์คเกอร์เขียน “อัตราการจำนองที่สูงขึ้นอย่างต่อเนื่องจะยังคงมีผลกระทบที่ชัดเจนที่สุดต่อการหมุนเวียนที่อยู่อาศัย และอัตราการที่เพิ่มขึ้นเมื่อเร็วๆ นี้มีแนวโน้มที่จะผลักดันยอดขายบ้านที่มีอยู่ให้ลดลงในอีกไม่กี่เดือนข้างหน้า”
เหมือนกันมากขึ้น
จุดข้อมูลหลายจุดบอกเล่าเรื่องราว: มากกว่า 95% ของผู้กู้ยืมจำนองมีอัตราดอกเบี้ยต่ำกว่าระดับที่เป็นอยู่ และ 65% อยู่ที่ 2 เปอร์เซ็นต์ที่ต่ำกว่า โกลด์แมนคาดการณ์ว่าการลงทุนที่อยู่อาศัยจะลดลง 2.5%, 4% และ 1% ตามลำดับในช่วงสามไตรมาสข้างหน้า โดยมีความเป็นไปได้ที่จะลดลงอย่างมากหากอัตราการจำนองไม่ลดลง
บริษัทเห็นว่าบ้านเดี่ยวเริ่มต้นเพียง 875,000 ในปี 2570 เปลี่ยนแปลงเล็กน้อยจากปีนี้ ในขณะที่ยอดขายที่มีอยู่คาดว่าจะอยู่ที่ 3.9 ล้าน ซึ่งใกล้เคียงกับปี 2569 แต่ต่ำกว่าระดับก่อนโควิด 2019 ถึง 26% วอล์คเกอร์ถือว่าระดับปานกลางเป็นผลจากผลของ “การล็อคอิน” ซึ่งมีราคาแพงเกินไปสำหรับเจ้าของบ้านในปัจจุบันที่จะย้ายและรับต้นทุนการกู้ยืมที่สูงขึ้น ในขณะที่ความสามารถในการจ่ายที่ลดลงนั้นมีน้ำหนักต่อการก่อสร้างใหม่
“กิจกรรมด้านที่อยู่อาศัยยังคงมีขอบเขตจำกัดในช่วงไม่กี่ปีที่ผ่านมา โดยถูกต่อยอดจากอุปสรรคด้านความสามารถในการจ่าย และมีอุปสรรคด้านลบจากการขาดแคลนที่อยู่อาศัยที่มีมายาวนาน” วอล์คเกอร์เขียน “ในปี 2570 เราคาดว่ากระแสลมจากความสามารถในการจ่ายจะครอบงำมากขึ้นเรื่อยๆ และจะส่งผลต่อกิจกรรมต่างๆ ต่อไป”
ตลาดคาดว่าเฟดจะคงอัตราดอกเบี้ยมาตรฐานให้คงที่เมื่อจะประชุมในสัปดาห์หน้า อย่างไรก็ตาม การกำหนดราคาล่วงหน้าบ่งบอกถึงโอกาสที่แข็งแกร่งที่จะมีการขึ้นจุดหนึ่งในสี่ในเดือนธันวาคม และอีกครั้งในเดือนมีนาคม 2027 ตามเครื่องมือ FedWatch ของกลุ่ม CME
จุดหนึ่งของการมองโลกในแง่ดีมาจาก Yun นักเศรษฐศาสตร์ของ NAR ซึ่งคิดว่าแนวโน้มของต้นทุนการจำนองที่เกิดขึ้นก่อนการปรับขึ้นของ Fed อาจหมายความว่าอัตราดอกเบี้ยกำลังอยู่ในระดับสูง
“เมื่อพิจารณาว่าอัตราการจำนองได้เพิ่มขึ้นมากกว่าการปรับขึ้นอัตราดอกเบี้ยระยะสั้นของธนาคารกลางสหรัฐแล้ว อัตราการจำนองจึงอาจเพิ่มขึ้นได้” เขากล่าว “ผู้ซื้อและผู้ขายอาจจะระงับจนกว่าอัตราการจำนองจะเคลื่อนไหวในเกณฑ์ดี”

