


ดอลลาร์แข็งค่าขึ้นในวงกว้างเนื่องจากอัตราเงินเฟ้อหลักของสหรัฐฯ ที่แข็งแกร่งขึ้น ส่งผลให้มีการประเมินการคาดการณ์อัตราดอกเบี้ยของเฟดอีกครั้งอย่างชัดเจน
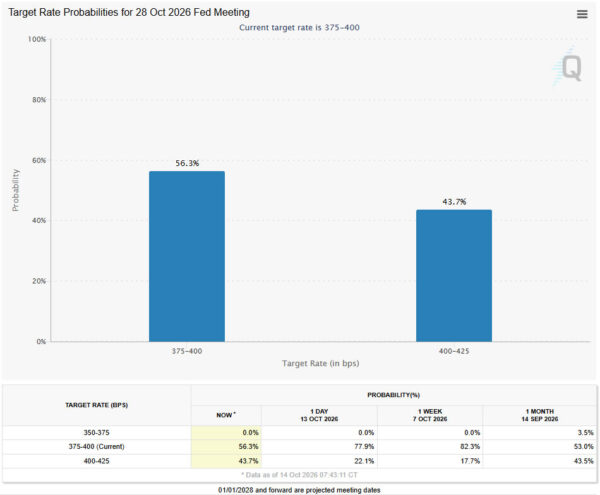
เกิดอะไรขึ้น: ดอลลาร์แข็งค่าขึ้นในวันพุธหลังจาก CPI หลักของสหรัฐในเดือนกันยายนเกินคาด โดยพลิกกลับอัตราผลตอบแทนพันธบัตรรัฐบาลที่ลดลงเมื่อเร็วๆ นี้ Dollar Index ทะลุระดับ 102.60 มาอยู่ที่ 102.72 อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีพุ่งขึ้นสู่ระดับ 4.94% และอัตราผลตอบแทนพันธบัตรอายุ 10 ปีดีดตัวขึ้นเหนือ 5.30% จากข้อมูลของ CME FedWatch ความน่าจะเป็นที่เฟดจะขึ้นอัตราดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม เพิ่มขึ้นจาก 22.1% ในวันก่อนหน้าเป็น 43.7% เทียบกับ 17.7% เมื่อสัปดาห์ที่แล้ว
เหตุใดจึงสำคัญ: การระงับยังคงได้รับการสนับสนุนอย่างหวุดหวิดที่ 56.3% แต่การปรับราคาชี้ให้เห็นว่าตลาดไม่มั่นใจอีกต่อไปว่าเฟดจะสามารถหยุดการเข้มงวดชั่วคราวได้ จุดยืนยันถัดไปคือ Dollar Index 102.77, 4.960% สำหรับอัตราผลตอบแทน 2 ปี และ 5.365% สำหรับอัตราผลตอบแทน 10 ปี การพักตัวอย่างต่อเนื่องจะส่งสัญญาณว่าการปรับฐานอัตราผลตอบแทนล่าสุดได้สิ้นสุดลงแล้ว และการก้าวหน้าในวงกว้างของดอลลาร์กำลังฟื้นโมเมนตัม
ที่ ดอลลาร์พุ่งขึ้นในวงกว้างในวันพุธ เนื่องจากอัตราเงินเฟ้อพื้นฐานของสหรัฐฯ ที่แข็งแกร่งเกินคาด ส่งผลให้มีการประเมินการคาดการณ์อัตราดอกเบี้ยของเฟดอีกครั้งอย่างรวดเร็ว ดัชนีดอลลาร์ทะลุเหนือ 102.60 เพื่อขยายแนวโน้มขาขึ้นในระยะกลาง ในขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีพุ่งขึ้นสู่ระดับ 4.94% และอัตราผลตอบแทนอายุ 10 ปีดีดตัวขึ้นเหนือ 5.30% ที่โดดเด่นที่สุดคือ ความน่าจะเป็นที่เฟดจะขึ้นดอกเบี้ยอีกครั้งในการประชุมวันที่ 28 ตุลาคม เพิ่มขึ้นจาก 22.1% ในวันก่อนหน้าเป็น 43.7%ตามข้อมูลของ CME FedWatch เทียบกับเพียง 17.7% เมื่อสัปดาห์ที่แล้ว แม้ว่าการระงับจะยังคงได้รับความนิยมอย่างหวุดหวิดที่ 56.3% แต่การปรับราคาแสดงให้เห็นว่าตลาดไม่มั่นใจอีกต่อไปว่าเฟดจะสามารถหยุดการเข้มงวดชั่วคราวได้
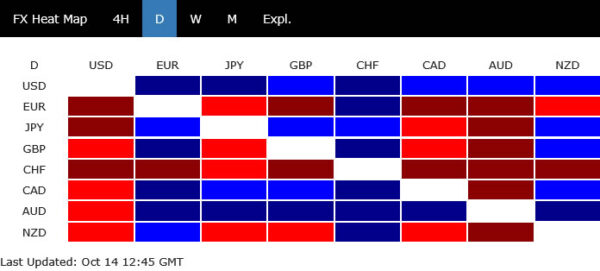
แผนที่ความร้อนของสกุลเงิน
ความประหลาดใจของอัตราเงินเฟ้อพื้นฐานทำให้อัตราผลตอบแทนของกระทรวงการคลังกลับคืนมา
ตัวเร่งปฏิกิริยาก็คือ ดัชนี CPI พื้นฐานกลับหัวในเดือนกันยายนซึ่งอยู่ที่ 0.3% mom แทนที่จะลดลงเหลือ 0.2% ที่คาดไว้ อัตราเงินเฟ้อพื้นฐานประจำปีเร่งขึ้นจาก 2.4% เป็น 2.6% ซึ่งเกินการคาดการณ์ที่ 2.5% CPI ทั่วไปก็เพิ่มขึ้นจาก 3.4% เป็น 3.7% yoy โดยได้แรงหนุนหลักจากราคาน้ำมันเบนซินที่พุ่งสูงขึ้น ที่สำคัญ แรงกดดันด้านราคาที่แข็งแกร่งยิ่งขึ้นขยายไปทั่วสินค้าและบริการ ทำให้รายงานมีความเกี่ยวข้องมากกว่าการเพิ่มขึ้นพาดหัวข่าวที่ขับเคลื่อนด้วยพลังงานเพียงอย่างเดียว สำหรับรายละเอียดโดยละเอียด โปรดดู CPI หลักของสหรัฐฯ ที่เหนือกว่าการคาดการณ์เนื่องจากแรงกดดันด้านเงินเฟ้อที่ขยายวงกว้างเกินกว่าพลังงาน
CPI ของสหรัฐในเดือนกันยายน: ที่เกิดขึ้นจริงเทียบกับการคาดการณ์
| วัด | ก่อนหน้า | พยากรณ์ | แท้จริง |
|---|---|---|---|
| CPI หลัก (ม./ม.) | 0.3% | 0.2% | 0.3% |
| CPI หลัก (ปี/ปี) | 2.4% | 2.5% | 2.6% |
| CPI ทั่วไป (ปี/ปี) | 3.4% | 3.60% | 3.7% |
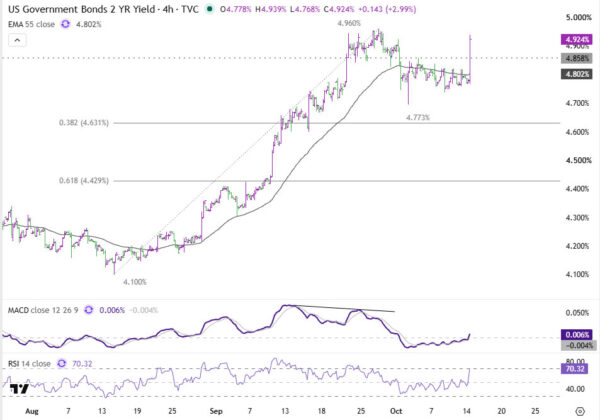
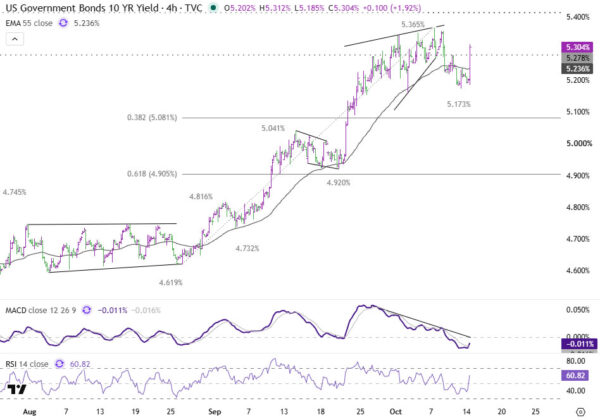
ตลาดกระทรวงการคลังตอบสนองด้วยการคลี่คลายการแก้ไขที่เกิดขึ้นอย่างรวดเร็วนับตั้งแต่อัตราผลตอบแทนสูงสุดของสัปดาห์ที่แล้ว อัตราผลตอบแทน 2 ปีพุ่งสูงถึง 4.939% ใกล้ระดับสูงสุดในเดือนกันยายนที่ 4.960% การทะลุเหนือระดับดังกล่าวจะเสริมความแข็งแกร่งให้กับกรณีการกลับมาของแนวโน้มขาขึ้นที่ใหญ่กว่า ในขณะเดียวกัน อัตราผลตอบแทน 10 ปีดีดตัวขึ้นที่ 5.278% บ่งชี้ว่ามีการดึงกลับจาก 5.365% เสร็จสมบูรณ์ที่ 5.173% และนำการทดสอบซ้ำที่ 5.365% กลับเข้าสู่โฟกัสอีกครั้ง การฟื้นตัวอย่างรวดเร็วของอัตราผลตอบแทนระยะสั้นมีความสำคัญอย่างยิ่ง โดยสะท้อนให้เห็นถึงความไม่แน่นอนที่เกิดขึ้นใหม่ว่าจะต้องเข้มงวดทางการเงินเพิ่มเติมมากน้อยเพียงใด
CME FedWatch: ความน่าจะเป็นของ Fed เพิ่มขึ้นในวันที่ 28 ตุลาคม
| เวลา | ความน่าจะเป็นของการเดินป่า |
|---|---|
| หนึ่งสัปดาห์ที่ผ่านมา | 17.7% |
| หนึ่งวันก่อนหน้านี้ | 22.1% |
| วันพุธ | 43.7% (ถือที่ 56.3%) |
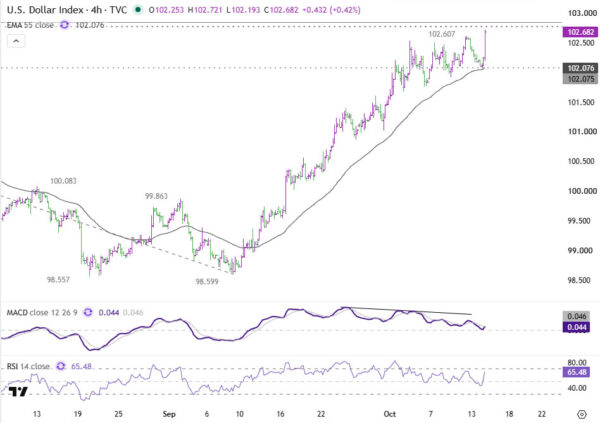
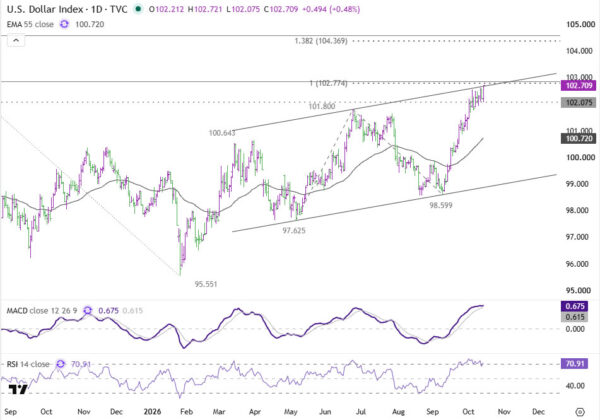
การฝ่าวงล้อมของดอลลาร์เพิ่มแรงกดดันให้กับหุ้นและโลหะมีค่า
ดัชนีดอลลาร์พุ่งขึ้นสู่ระดับ 102.72 ซึ่งทะลุระดับสูงสุดก่อนหน้านี้ที่ 102.607 และเสริมความแข็งแกร่งให้กับกรณีนี้สำหรับการเดินหน้าต่อไปในวงกว้าง ตอนนี้โฟกัสไปที่ประมาณการ 100% ที่ 102.77 การทะลุผ่านระดับดังกล่าวอย่างเด็ดขาด ควบคู่ไปกับการซื้อขายอย่างต่อเนื่องเหนือเพดานช่องที่เพิ่มขึ้น จะเพิ่มความเป็นไปได้ของการเร่งขึ้นไปสู่การคาดการณ์ที่ 138.2% ที่ 104.36
การย้ายข้ามสินทรัพย์
- Dollar Index: ไต่ขึ้นสู่ 102.72 เหนือระดับสูงสุดก่อนหน้าที่ 102.607
- อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปี พุ่งสูงถึง 4.939%
- อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี: ดีดตัวขึ้นถึง 5.278% และสูงกว่า 5.30%
- ฟิวเจอร์ส Nasdaq: ลดลงประมาณ 0.67%
- ฟิวเจอร์ส S&P 500: ลดลงประมาณ 0.31%
- ดาวโจนส์ฟิวเจอร์ส : ลดลงประมาณ 0.18%
- ทองคำ: ลดลงประมาณ 1%
- เงิน: ลดลงมากกว่า 2% ซึ่งขยายผลการดำเนินงานที่ต่ำกว่าเมื่อเทียบกับทองคำล่าสุด
อัตราผลตอบแทนที่เพิ่มขึ้นใหม่และดอลลาร์ยังส่งผลกระทบต่อสินทรัพย์เสี่ยงและโลหะมีค่าอีกด้วย สัญญาซื้อขายล่วงหน้าของ Nasdaq ทำได้ต่ำกว่าสัญญาซื้อขายล่วงหน้า S&P 500 และ Dow ในขณะที่สัญญาเงินร่วงลงมากกว่าทองคำมากกว่าสองเท่า ปฏิกิริยาระหว่างสินทรัพย์มีความสอดคล้องกับนักลงทุนที่ปรับตัวเข้ากับแนวโน้มอัตราดอกเบี้ยที่เข้มงวดมากขึ้น โดยมีอัตราผลตอบแทนที่สูงขึ้นและค่าเงินดอลลาร์ที่แข็งค่าขึ้น ทำให้เกิดแรงกดดันต่อโลหะที่ไม่ให้ผลตอบแทน
ความเสี่ยงด้านน้ำมันและการคลังทำให้แนวโน้มพันธบัตรมีความซับซ้อน
ราคาพลังงานเป็นอีกแหล่งหนึ่งของความกังวลเรื่องเงินเฟ้อโดยที่ Brent ถือครองอยู่ประมาณ 106 ดอลลาร์ เนื่องจากความเสี่ยงด้านอุปทานในตะวันออกกลางยังคงมีอยู่ สำนักงานพลังงานระหว่างประเทศเตือนว่าข้อจำกัดในตลาดดีเซลอาจดำเนินต่อไปจนถึงปี 2027 ขณะเดียวกัน ทางการซาอุดีอาระเบียรายงานการโจมตีอาคารบริหารของ Saudi Aramco ในเมืองดาห์รานในชั่วข้ามคืน ขณะที่กลุ่มพันธมิตรที่นำโดยซาอุดิอาระเบียรายงานว่าโจมตีโรงงานพลังงานของฮูตีในเยเมน ไม่มีการหยุดชะงักในการผลิตน้ำมันของซาอุดีอาระเบียได้รับการยืนยัน การพัฒนาเหล่านี้ไม่สามารถอธิบายตัวเลขเงินเฟ้อในเดือนกันยายนได้ แต่เน้นย้ำถึงความเป็นไปได้ที่แรงกดดันด้านราคาพลังงานจะยังคงดำเนินต่อไปในเดือนต่อๆ ไป
แยกกัน Kristalina Georgieva กรรมการผู้จัดการ IMF เตือนว่าการเติบโตทางเศรษฐกิจเพียงอย่างเดียวจะไม่เพียงพอที่จะจัดการกับภาระหนี้ที่เพิ่มขึ้นของอเมริกา. ขณะพูดในการประชุม IMF-World Bank ที่กรุงเทพฯ เธอกล่าวว่า “การเติบโตแน่นอนว่าช่วยได้ แต่ก็ไม่สามารถดำเนินการปรับเปลี่ยนที่จำเป็นได้เร็วเพียงพอ” โดยให้เหตุผลว่ามาตรการทางการคลังก็จำเป็นเช่นกัน คำเตือนของเธอขัดแย้งกับรัฐมนตรีกระทรวงการคลังสหรัฐฯ Scott Bessent ที่เน้นการเติบโตที่แข็งแกร่งขึ้นซึ่งเป็นวิธีการลดอัตราส่วนหนี้สิน IMF คาดการณ์การเติบโตของสหรัฐฯ ที่ 2.3% ทั้งในปี 2569 และ 2570 ซึ่งต่ำกว่าเป้าหมายของรัฐบาลที่ต้องการการเติบโตอย่างยั่งยืนที่สูงกว่า 3% ในขณะที่การฟื้นตัวของกระทรวงการคลังในทันทีได้รับแรงผลักดันจากอัตราเงินเฟ้อและการปรับราคาของ Fed การขาดดุลอย่างต่อเนื่องและข้อกำหนดในการกู้ยืมแสดงถึงความเสี่ยงในระยะยาวต่ออัตราผลตอบแทนพันธบัตร
การปรับราคาเงินเฟ้อทำให้ดอลลาร์และอัตราผลตอบแทนกลับมาอยู่ในทิศทางขาขึ้น
ความประหลาดใจของ CPI ในวันพุธได้เปลี่ยนการเล่าเรื่องของตลาดในระยะสั้นจากการขยายการขึ้นของกระทรวงการคลังที่เป็นไปได้ไปสู่ความเสี่ยงที่เกิดขึ้นใหม่ในเรื่องอัตราผลตอบแทนที่สูงขึ้นและค่าเงินดอลลาร์ที่แข็งค่าขึ้น การเปลี่ยนแปลงราคาของ Fed ในเดือนตุลาคมเผยให้เห็นเป็นพิเศษ: การปรับขึ้นอัตราดอกเบี้ยไม่ใช่ความเป็นไปได้ที่ค่อนข้างห่างไกลอีกต่อไป แม้ว่าการหยุดชั่วคราวจะยังคงมีแนวโน้มเพิ่มขึ้นเล็กน้อยก็ตาม
สำหรับตอนนี้ ค่าเงินดอลลาร์ทะลุระดับ 102.60 และการฟื้นตัวของอัตราผลตอบแทน 10 ปีทะลุ 5.278% ส่งผลให้มีการทดสอบกลับหัวเพิ่มเติม จุดยืนยันต่อไปคือ ดัชนีดอลลาร์อยู่ที่ 102.77% อัตราผลตอบแทน 2 ปี 4.960% และอัตราผลตอบแทน 10 ปี 5.365%. การพักตัวอย่างต่อเนื่องจะช่วยเสริมมุมมองว่าการปรับฐานอัตราผลตอบแทนล่าสุดได้สิ้นสุดลงแล้ว และค่าเงินดอลลาร์ที่แข็งค่าขึ้นในวงกว้างกำลังฟื้นแรงผลักดันอีกครั้ง
ความคุ้มครองที่เกี่ยวข้อง
อัตราเงินเฟ้อของสหรัฐฯ, Fed และ Silver
ยุโรป: BoE และ ECB
ข้อมูลการค้าและเงินเฟ้อของจีน
คำถามที่พบบ่อย
เหตุใดค่าเงินดอลลาร์จึงพุ่งขึ้นในวันพุธ?
CPI หลักของสหรัฐฯ ที่แข็งแกร่งเกินคาด กระตุ้นให้มีการประเมินการคาดการณ์อัตราดอกเบี้ยของเฟดอีกครั้งอย่างรวดเร็ว CPI หลักอยู่ที่ 0.3% เดือนต่อเดือนเทียบกับที่คาดไว้ 0.2% และอัตราเงินเฟ้อพื้นฐานประจำปีเร่งตัวขึ้นจาก 2.4% เป็น 2.6% ซึ่งสูงกว่าการคาดการณ์ 2.5% ดัชนีดอลลาร์ทะลุระดับ 102.60 มาอยู่ที่ 102.72 ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีพุ่งขึ้นสู่ระดับ 4.94% และอัตราผลตอบแทนพันธบัตรอายุ 10 ปีดีดตัวขึ้นเหนือ 5.30%
โอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนตุลาคมเปลี่ยนแปลงไปมากน้อยเพียงใด?
จากข้อมูลของ CME FedWatch ความน่าจะเป็นที่เฟดจะขึ้นอัตราดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม เพิ่มขึ้นจาก 22.1% ในวันก่อนหน้าเป็น 43.7% เทียบกับ 17.7% ในสัปดาห์ที่แล้ว การระงับยังคงได้รับการสนับสนุนอย่างหวุดหวิดที่ 56.3% แต่การปรับราคาชี้ให้เห็นว่าตลาดไม่มั่นใจอีกต่อไปว่าเฟดจะสามารถหยุดการเข้มงวดชั่วคราวได้
ระดับใดที่สำคัญต่อไปสำหรับอัตราผลตอบแทนของดอลลาร์และกระทรวงการคลัง
จุดยืนยันถัดไปคือ Dollar Index 102.77, 4.960% สำหรับอัตราผลตอบแทน 2 ปี และ 5.365% สำหรับอัตราผลตอบแทน 10 ปี การทะลุทะลุระดับ 102.77 อย่างเด็ดขาดโดยมีการซื้อขายอย่างต่อเนื่องเหนือเพดานช่องที่เพิ่มขึ้นจะเพิ่มความเป็นไปได้ที่จะเคลื่อนตัวไปสู่การคาดการณ์ที่ 138.2% ที่ 104.36 อัตราผลตอบแทนที่ลดลงอย่างต่อเนื่องจะช่วยเสริมมุมมองที่ว่าการปรับฐานครั้งล่าสุดได้สิ้นสุดลงแล้ว
ประเด็นสำคัญ
- ดอลลาร์พุ่งขึ้นในวงกว้างในวันพุธเนื่องจากอัตราเงินเฟ้อหลักของสหรัฐฯ ที่แข็งแกร่งเกินคาด กระตุ้นให้มีการประเมินการคาดการณ์อัตราดอกเบี้ยของเฟดอีกครั้งอย่างรวดเร็ว
- CPI พื้นฐานเดือนกันยายนอยู่ที่ 0.3% m/m เทียบกับที่คาดไว้ 0.2% ในขณะที่อัตราเงินเฟ้อพื้นฐานประจำปีเพิ่มขึ้นจาก 2.4% เป็น 2.6% และ CPI ทั่วไปจาก 3.4% เป็น 3.7%
- CME FedWatch คาดการณ์ว่า Fed จะขึ้นดอกเบี้ยในวันที่ 28 ตุลาคมที่ 43.7% เพิ่มขึ้นจาก 22.1% ในวันก่อนหน้าและ 17.7% เมื่อสัปดาห์ที่แล้ว โดยยังคงได้รับความนิยมอย่างหวุดหวิดที่ 56.3%
- อัตราผลตอบแทน 2 ปีพุ่งสูงถึง 4.939% และอัตราผลตอบแทน 10 ปีดีดตัวขึ้นถึง 5.278% ซึ่งคลี่คลายการปรับฐานจากจุดสูงสุดของสัปดาห์ที่แล้ว
- ดัชนีดอลลาร์ไต่ระดับขึ้นไปที่ 102.72 โดยอยู่ที่ 102.77 เป็นจุดโฟกัสทันที และ 104.36 เป็นจุดโฟกัสถัดไป หากมีการทะลุจุดสำคัญตามมา
- อัตราผลตอบแทนที่สูงขึ้นและค่าเงินดอลลาร์ที่แข็งค่าขึ้นส่งผลต่อฟิวเจอร์ส Nasdaq (ลดลงประมาณ 0.67%) ทองคำ (ลดลงประมาณ 1%) และเงิน (ลดลงมากกว่า 2%)
- ราคาเบรนต์ใกล้ระดับ 106 ดอลลาร์ และ IMF เตือนว่าการเติบโตเพียงอย่างเดียวไม่สามารถจัดการหนี้สหรัฐฯ ได้ถือเป็นความเสี่ยงระยะยาวต่ออัตราผลตอบแทนพันธบัตรที่แยกจากกัน แทนที่จะเป็นคำอธิบายสำหรับความเคลื่อนไหวในวันพุธ
สิ่งที่ต้องดูต่อไป
การประชุมเฟดในวันที่ 28 ตุลาคมถือเป็นประเด็นสำคัญในการตัดสินใจ และการเปลี่ยนแปลงของอัตราต่อรองในการปรับขึ้นจาก 22.1% เป็น 43.7% แสดงให้เห็นว่าการกำหนดราคาสามารถเปลี่ยนแปลงได้รวดเร็วเพียงใด หากข้อมูลอัตราเงินเฟ้อยังคงมีส่วนกลับอย่างน่าประหลาดใจ ดูว่าอัตราผลตอบแทน 2 ปีจะทะลุระดับสูงสุดเดือนกันยายนที่ 4.960% หรือไม่ และอัตราผลตอบแทน 10 ปีจะทดสอบอีกครั้งที่ 5.365% หรือไม่
นอกเหนือจากภาวะเงินเฟ้อแล้ว ความเสี่ยงด้านพลังงานและการคลังยังคงอยู่เบื้องหลัง คำเตือนของ IEA ว่าข้อจำกัดด้านน้ำมันดีเซลอาจคงอยู่ต่อไปในปี 2027 ความเสี่ยงด้านอุปทานในตะวันออกกลางที่ระดับ 106 ดอลลาร์ของ Brent และการเรียกร้องของ IMF สำหรับมาตรการทางการคลังอาจเพิ่มแรงกดดันต่อตลาดตราสารหนี้ในอีกไม่กี่เดือนข้างหน้า
