


ปฏิทินมีการเปลี่ยนแปลง ระบอบการปกครองของตลาดไม่ได้
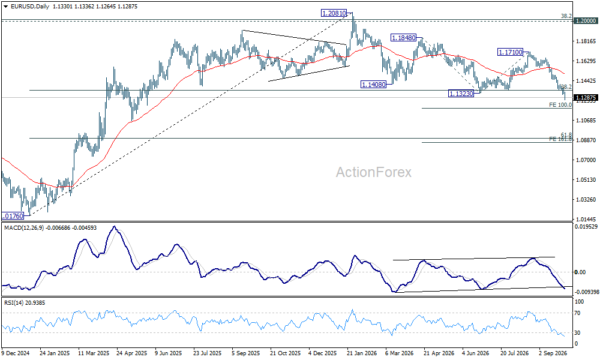
เกิดอะไรขึ้น: ไตรมาสที่ 4 เปิดต่อจากไตรมาสที่ 3 พันธบัตรรัฐบาลทั่วโลกขยายการขายออกไป อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นเป็นประมาณ 5.34% เงินดอลลาร์แข็งค่าขึ้นหลังจากเพิ่มขึ้นรายไตรมาสติดต่อกันเป็นครั้งที่ 6 และ EUR/USD ทะลุระดับต่ำกว่า 1.13 สิ่งนี้เกิดขึ้นแม้ว่าอัตราเงินเฟ้อ PCE ในเดือนสิงหาคมที่อ่อนตัวลงได้ลดความเชื่อมั่นในการขึ้นดอกเบี้ยของ Fed อีกครั้งในเดือนตุลาคมแล้ว
เหตุใดจึงสำคัญ: ฝ่ายยาวปฏิเสธที่จะระดมข้อมูลอัตราเงินเฟ้อที่อ่อนตัวลง ซึ่งทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ไม่ใช่ปฏิทินเฟด ซึ่งเป็นสัญญาณเรียลไทม์ที่ชัดเจนยิ่งขึ้นสำหรับเงินดอลลาร์ ความเครียดด้านอุปทานเชื้อเพลิงที่เกิดขึ้นใหม่ โดยที่ราคาเบรนต์กลับมาอยู่เหนือ 100 ดอลลาร์สหรัฐฯ จะทำให้วงจรอัตราเงินเฟ้อและอัตราผลตอบแทนยังคงอยู่ รายงาน ISM Manufacturing ของสหรัฐอเมริกาในวันนี้และ NFP ประจำวันศุกร์จึงเป็นบททดสอบแรกว่าระบอบการปกครองของไตรมาส 3 สามารถถูกขัดจังหวะได้หรือไม่
ภายในไม่กี่ชั่วโมงหลังจากเปิดไตรมาสที่สี่ ประเด็นหลักที่โดดเด่นของไตรมาส 3 ก็กลับมาแสดงตัวอีกครั้ง พันธบัตรอธิปไตยทั่วโลกขยายการขายออก ดอลลาร์แข็งค่าขึ้น EUR/USD ทะลุระดับต่ำกว่า 1.13 และความเครียดด้านอุปทานเชื้อเพลิงที่เกิดขึ้นใหม่ทำให้อัตราเงินเฟ้อดูไม่สบายใจ แม้แต่ AUD แม้จะดีดตัวขึ้นในวันนั้น แต่ยังคงเป็นสกุลเงินหลักที่อ่อนค่าที่สุดในกรอบรายสัปดาห์ที่กว้างขึ้น
สิ่งที่สำคัญน้อยกว่านั้นคือแนวโน้มเหล่านี้ยังคงอยู่ต่อไปในเดือนกันยายน ขอบเขตของไตรมาสไม่มีการรีเซ็ตใดๆ เลย. จนถึงไตรมาสที่ 4 ได้เปิดเป็นการค้าที่ต่อเนื่อง นั่นทำให้รายงานการผลิต ISM ของสหรัฐอเมริกาในวันนี้เป็นการทดสอบที่มีความหมายครั้งแรกว่าระบอบการปกครองของไตรมาส 3 จะถูกขัดจังหวะในที่สุดหรือไม่ โดยรายงานบัญชีเงินเดือนของวันศุกร์ยังมีการทดสอบที่ใหญ่กว่ารออยู่ข้างหน้า
การขายพันธบัตรข้ามขอบเขตของไตรมาส
ตลาดตราสารหนี้ยังคงเป็นตัวขับเคลื่อนหลัก
ภาพรวมผลตอบแทนทั่วโลก
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี: ประมาณ 5.34% ในช่วงต้นของวัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2545
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ไตรมาสที่ 3: เพิ่มขึ้นรายไตรมาสมากที่สุดนับตั้งแต่ปี 1994
- อัตราผลตอบแทน 30 ปีของอังกฤษ: แตะ 6% เป็นครั้งแรกนับตั้งแต่ปี 1998
- ต้นทุนการกู้ยืมของฝรั่งเศส: กดดันไปสู่จุดสูงสุดในรอบหลายปี
- อัตราผลตอบแทนของญี่ปุ่น: ยังคงอยู่ในระดับสูงสุดในรอบหลายทศวรรษ
การขายออกยังคงเป็นระดับโลกมากกว่าเฉพาะเจาะจงกับสหรัฐฯ และนั่นสำคัญเนื่องจากแรงผลักดันที่อยู่เบื้องหลังความเคลื่อนไหวนั้นกว้างกว่าการประชุมธนาคารกลางครั้งต่อไป ตลาดมีการกำหนดราคารวมกันของ ความเสี่ยงด้านเงินเฟ้อที่คงอยู่ การกู้ยืมภาครัฐจำนวนมาก ความเครียดทางการคลัง ความต้องการเงินทุนจำนวนมากจาก AI และการลงทุนด้านการป้องกัน และความเต็มใจที่ลดลงในการถือครองหนี้ระยะยาวด้วยอัตราผลตอบแทนที่ต่ำกว่า. ต้นทุนการกู้ยืมที่เพิ่มขึ้นทั่วโลกยังคุกคามการเงินของรัฐบาลตลอดจนตราสารทุนและเครดิตอีกด้วย
สัญญาณของสหรัฐฯ ที่เปิดเผยมากที่สุดเกิดขึ้นก่อนที่ไตรมาสใหม่จะเริ่มต้นขึ้นด้วยซ้ำ อัตราเงินเฟ้อ PCE ที่อ่อนตัวลงในเดือนสิงหาคมช่วยลดความเชื่อมั่นในการขึ้นดอกเบี้ยของ Fed อีกครั้งในเดือนตุลาคม แต่การสิ้นสุดระยะยาวปฏิเสธที่จะปรับตัวขึ้น อัตราผลตอบแทน 10 ปีกลับเพิ่มขึ้นถึง 5.3%
ระยะเวลาของเฟดมีความเข้มงวดน้อยลง เงื่อนไขทางการเงินระยะยาวไม่ได้
ดอลลาร์ยังคงซื้อขายในรอบ 10 ปีมากกว่าปฏิทินเฟด
ความแตกต่างดังกล่าวยังคงสนับสนุนดอลลาร์
จุดข้อมูลดอลลาร์
- DXY: เพิ่มขึ้นรายไตรมาสติดต่อกันเป็นครั้งที่หกเข้าสู่ไตรมาสที่ 4
- DXY: ขยายตัวสูงขึ้นเนื่องจากอัตราผลตอบแทนของกระทรวงการคลังเพิ่มขึ้นอีกครั้ง
- Dollar Index: ใกล้ระดับสูงสุดนับตั้งแต่กลางเดือนพฤษภาคม
การเพิ่มขึ้นของอัตราผลตอบแทนระยะยาวของสหรัฐฯ นั้นมีมากกว่าการคาดการณ์การปรับขึ้นของเฟดในทันที กลไกนี้เป็นกลไกเดียวกับที่จำกัดปฏิกิริยาของ Gold ต่อ PCE ที่อ่อนตัวลงในวันก่อนหน้า
ตลาดสามารถกำหนดราคาเร่งด่วนจากเจ้าหน้าที่ของ Fed น้อยลงไปพร้อมๆ กัน และเรียกร้องอัตราผลตอบแทนที่สูงขึ้นเพื่อเป็นเจ้าของหนี้สหรัฐที่มีอายุยาวนานกว่า ตราบใดที่กองกำลังที่สองยังคงครอบงำอยู่ ดอลลาร์ก็ยังคงมีแนวรับแม้ว่าจะไม่มีการขึ้นราคาครั้งใหม่เมื่อเดือนตุลาคมก็ตาม
นั่นทำให้ กระทรวงการคลังอายุ 10 ปีให้สัญญาณดอลลาร์แบบเรียลไทม์ที่ชัดเจนกว่าความน่าจะเป็นที่แน่นอนที่แนบมากับการประชุม FOMC ครั้งต่อไป. เพื่อให้ไตรมาสที่ 4 เริ่มต้นแตกต่างจากไตรมาสที่ 3 ความสัมพันธ์นั้นอาจต้องแตกหัก
ยูโรทะลุ 1.13 เนื่องจากแรงกดดันด้านโครงสร้างยังคงมีอยู่
เงินยูโรเป็นส่วนขยาย FX ที่ชัดเจนที่สุดของแนวโน้มไตรมาส 3
จุดข้อมูล EUR/USD
- EUR/USD: ลดลงถึง 1.13 เป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025
- EUR/USD เดือนกันยายน: ลดลงเกือบ 2.5% ซึ่งเป็นการลดลงรายเดือนที่ใหญ่ที่สุดนับตั้งแต่เดือนกรกฎาคมปีที่แล้ว
การรวมกันของต้นทุนพลังงานที่สูงขึ้น อัตราผลตอบแทนพันธบัตรยุโรปที่เพิ่มขึ้น และความไม่แน่นอนทางการเมืองยังคงเป็นอุปสรรคต่อกัน
ช่องพลังงานยังคงมีความสำคัญเป็นพิเศษ ยุโรปเป็นผู้นำเข้าสุทธิที่เผชิญกับแรงกดดันครั้งใหม่จากราคาน้ำมันดิบและผลิตภัณฑ์สำเร็จรูป เช่นเดียวกับความกังวลเรื่องเงินเฟ้อที่กำลังฟื้นตัว ในเวลาเดียวกัน ความกังวลด้านการคลังได้ผลักดันให้อัตราผลตอบแทนของฝรั่งเศสสูงขึ้นอย่างรวดเร็ว ในขณะที่พันธบัตรเยอรมันก็ไม่สามารถรอดพ้นจากการขายออกทั่วโลกในวงกว้างได้
นั่นทำให้เงินยูโรติดอยู่ระหว่างนั้น ต้นทุนการกู้ยืมในประเทศที่สูงขึ้นและข้อเสียเปรียบด้านการค้าจากพลังงานนำเข้าที่มีราคาแพง.
อย่างไรก็ตาม การเคลื่อนไหวนี้ไม่ควรพูดเกินจริงเนื่องจากค่าเงินยูโรอ่อนค่าเมื่อเทียบกับสกุลเงินหลักทุกสกุล ประสิทธิภาพข้ามวันผสมกัน สัญญาณที่คงทนมากขึ้นคือ EUR/USD และการลดลงของเดือนกันยายนในวงกว้าง การหยุดพักของ 1.13 จึงมีความสำคัญมากกว่าฮีตแมปเซสชันเดียว
น้ำมันคอยป้อนห่วงอัตราเงินเฟ้อและอัตราผลตอบแทน
น้ำมันและเชื้อเพลิงกลั่นเป็นกลไกที่เชื่อมโยงระหว่างอัตราและเรื่องราว FX
ข้อมูลการจ่ายน้ำมันเชื้อเพลิง
- Brent: ขยับกลับมาอยู่เหนือ 100 เหรียญสหรัฐ เนื่องจากความกังวลเรื่องอุปทานเชื้อเพลิงทั่วโลกทวีความรุนแรงมากขึ้น
- จีน: ผู้กลั่นระงับการส่งออกผลิตภัณฑ์น้ำมันนอกฮ่องกงและมาเก๊าตั้งแต่เดือนตุลาคม
- สหรัฐฯ ร้องขออียู: ปล่อยน้ำมันดีเซลฉุกเฉิน 120 ล้านบาร์เรลในระยะเวลา 6 เดือน
- เยอรมนีและฝรั่งเศส: ถือหุ้นมากกว่าหนึ่งในสามของปริมาณสำรองน้ำมันดีเซลทางยุทธศาสตร์ของกลุ่ม
ผู้กลั่นน้ำมันในจีนกำลังจัดลำดับความสำคัญของอุปทานในประเทศ ซึ่งอาจขจัดแหล่งน้ำมันดีเซล น้ำมันเครื่องบิน และน้ำมันเบนซินที่สำคัญออกจากตลาดต่างประเทศที่คับคั่งอยู่แล้ว ความเครียดยังได้ย้ายไปยังคลังเชิงกลยุทธ์ด้วย ฝ่ายบริหารของทรัมป์กดดันให้เยอรมนีและฝรั่งเศสปล่อยสต๊อกน้ำมันดีเซลฉุกเฉิน โดยแหล่งข่าวรายหนึ่งระบุว่า วอชิงตันร้องขอให้ปล่อยน้ำมันดีเซลของสหภาพยุโรปจำนวน 120 ล้านบาร์เรล
สิ่งนี้ไม่ควรถือเป็นแถบด้านข้างทางภูมิรัฐศาสตร์ที่แยกจากกัน มันป้อนเข้าสู่เรื่องราวของความผูกพันโดยตรง
การจ่ายน้ำมันเชื้อเพลิงที่จำกัดช่วยรักษาความเสี่ยงด้านเงินเฟ้อ ความเสี่ยงด้านเงินเฟ้ออย่างต่อเนื่องจะกดดันต่อพันธบัตรระยะยาว อัตราผลตอบแทนระยะยาวที่สูงขึ้นจะเสริมความแข็งแกร่งให้กับดอลลาร์และบีบเศรษฐกิจประเทศผู้นำเข้าพลังงาน
นั่นเป็นกลไกเดียวกับที่ขับเคลื่อนตลาดส่วนใหญ่ของไตรมาสที่ 3 และปรากฏขึ้นอีกครั้งเกือบจะในทันทีในไตรมาสที่ 4
ISM คือการทดสอบสคริปต์ครั้งแรก
โอกาสแรกที่จะเปลี่ยนรูปแบบนั้นมาพร้อมกับรายงาน ISM Manufacturing ของสหรัฐอเมริกาในวันนี้
การอ่านค่าที่มั่นคงจะช่วยเสริมการกำหนดค่าที่มีอยู่: กิจกรรมของสหรัฐฯ ที่ฟื้นตัวได้ควบคู่ไปกับความเสี่ยงด้านพลังงานและเงินเฟ้อที่คงอยู่ ทำให้ระยะยาวมีเหตุผลอีกอย่างหนึ่งที่ต้องอยู่ภายใต้แรงกดดัน และดอลลาร์ก็เป็นอีกหนึ่งแหล่งสนับสนุน
ตัวเลขที่อ่อนแอจะน่าสนใจมากกว่า แต่เฉพาะในกรณีที่ตลาดอัตราตอบสนองเท่านั้น
หลังจากที่ PCE ที่อ่อนตัวลงล้มเหลวในการผลักดันอัตราผลตอบแทน 10 ปีให้ลดลงอย่างยั่งยืน การพลาดการคาดการณ์ทางเศรษฐกิจอาจไม่เพียงพออีกต่อไป จำเป็นต้องมีการเปลี่ยนแปลงสคริปต์ Q3 ของแท้ ข้อมูลที่อ่อนแอกว่าจึงแปลเป็นผลตอบแทนระยะยาวที่ลดลง.
รายงาน NFP ประจำวันศุกร์จะกลายเป็นบททดสอบที่ใหญ่กว่า
จนกว่าการแพร่เชื้อจะเปลี่ยนไป ไตรมาสที่ 4 ก็เริ่มมีหลักฐานน้อยมากเกี่ยวกับระบอบการปกครองใหม่
เส้นทางพันธบัตรทั่วโลกยังคงดำเนินต่อไป ดอลลาร์ยังคงได้รับการสนับสนุน ยูโรทะลุระดับสำคัญอีกระดับหนึ่ง ความเครียดจากน้ำมันเชื้อเพลิงยังคงส่งผลต่อความกังวลเรื่องเงินเฟ้อ
วันแรกไม่มีหลักฐานการเลี้ยว ปฏิทินมีการเปลี่ยนแปลง ระบอบการปกครองของตลาดไม่ได้
ความคุ้มครองที่เกี่ยวข้อง
อัตราสหรัฐฯ เฟด และทองคำ
ยุโรปและพลังงานช็อก
ข้อมูลเอเชียแปซิฟิกและ BOJ
คำถามที่พบบ่อย
เหตุใดค่าเงินดอลลาร์จึงแข็งค่าขึ้นเมื่อความคาดหวังของเฟดปรับขึ้นอัตราดอกเบี้ยลดลง?
ตลาดสามารถกำหนดราคาความเร่งด่วนน้อยลงจากเจ้าหน้าที่ของ Fed ในขณะที่ยังคงต้องการอัตราผลตอบแทนที่สูงขึ้นเพื่อเป็นเจ้าของหนี้สหรัฐที่มีอายุยาวนานกว่า PCE ในเดือนสิงหาคมที่อ่อนตัวลงลดความเชื่อมั่นในการขึ้นราคาอีกครั้งในเดือนตุลาคม แต่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีกลับดันขึ้นถึง 5.3% และแตะระดับประมาณ 5.34% ในวันที่ 1 ตุลาคม ตราบใดที่อัตราผลตอบแทนระยะยาวยังคงครอบงำอยู่ ดอลลาร์ยังคงสนับสนุน ซึ่งเป็นเหตุผลว่าทำไมช่วง 10 ปีจึงเป็นสัญญาณดอลลาร์แบบเรียลไทม์ที่สะอาดกว่าความน่าจะเป็นที่แนบมากับการประชุม FOMC ครั้งถัดไป
เหตุใด EUR/USD จึงตกลงต่ำกว่า 1.13?
EUR/USD ลดลงถึง 1.13 เป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025 ซึ่งขยายการลดลงเกือบ 2.5% ในเดือนกันยายน ต้นทุนพลังงานที่สูงขึ้น อัตราผลตอบแทนพันธบัตรยุโรปที่เพิ่มขึ้น และความไม่แน่นอนทางการเมือง ล้วนเป็นอุปสรรคสำคัญ เงินยูโรติดอยู่ระหว่างต้นทุนการกู้ยืมในประเทศที่สูงขึ้นและข้อเสียเปรียบด้านการค้าของพลังงานนำเข้าที่มีราคาแพง จุดอ่อนนั้นไม่เหมือนกันในทุกสกุลเงินหลัก ดังนั้น EUR/USD เองและการลดลงในวงกว้างในเดือนกันยายนจึงเป็นสัญญาณที่คงทนมากขึ้น
อะไรจะแสดงให้เห็นว่า Q4 กำลังทะลุจาก Q3?
การเปลี่ยนแปลงที่แท้จริงจะต้องมีข้อมูลที่อ่อนแอกว่าจึงจะส่งผลให้ผลตอบแทนระยะยาวลดลง การอ่านค่า ISM Manufacturing ของบริษัท US จะช่วยเสริมการตั้งค่าปัจจุบัน ในขณะที่ตัวเลขที่อ่อนแอจะมีความสำคัญก็ต่อเมื่ออัตราตลาดตอบสนอง รายงาน ISM ของวันนี้เป็นการทดสอบครั้งแรก และรายงาน NFP ประจำวันศุกร์เป็นรายงานที่ใหญ่กว่า
ประเด็นสำคัญ
- ไตรมาสที่ 4 เปิดเป็นการซื้อขายต่อเนื่อง: การขายพันธบัตร การแข็งค่าของดอลลาร์ การอ่อนค่าของเงินยูโร และความเครียดด้านอุปทานเชื้อเพลิง ทั้งหมดนี้ยกมาจากไตรมาสที่ 3 โดยไม่มีการรีเซ็ตขอบเขตของไตรมาส
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี เพิ่มขึ้นมาประมาณ 5.34% ในช่วงต้นของวัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2545 และมีการขายออกทั่วโลก ครอบคลุมฝรั่งเศส อังกฤษ และญี่ปุ่น
- PCE ในเดือนสิงหาคมที่อ่อนลงช่วยลดความเชื่อมั่นในการขึ้นดอกเบี้ยของ Fed ในเดือนตุลาคม แต่การสิ้นสุดระยะยาวกลับไม่ดีขึ้น: จังหวะเวลาของ Fed มีความเข้มงวดน้อยลง ในขณะที่สภาวะทางการเงินในระยะยาวกลับไม่ดีขึ้น
- ดอลลาร์ขยายตัวสูงขึ้นหลังจากเพิ่มขึ้นรายไตรมาสติดต่อกันเป็นครั้งที่ 6 โดยซื้อขายอัตราผลตอบแทน 10 ปีมากกว่าปฏิทินเฟด
- EUR/USD ทะลุระดับต่ำกว่า 1.13 เป็นครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025 โดยถูกบีบระหว่างต้นทุนการกู้ยืมในประเทศที่สูงขึ้นและพลังงานนำเข้าที่มีราคาแพง
- น้ำมันเบรนต์ที่สูงกว่า 100 ดอลลาร์สหรัฐ และอุปทานเชื้อเพลิงที่ตึงตัวทำให้อัตราเงินเฟ้อ อัตราผลตอบแทนพันธบัตร และห่วงดอลลาร์ยังคงอยู่
- การทำลายสคริปต์ไตรมาสที่ 3 ต้องใช้ข้อมูลที่อ่อนแอกว่าจึงจะแปลเป็นผลตอบแทนระยะยาวที่ลดลง
สิ่งที่ต้องดูต่อไป
รายงานการผลิต ISM ของสหรัฐอเมริกาในวันนี้เป็นการทดสอบครั้งแรกของระบอบการปกครองของไตรมาสที่ 3 การอ่านค่าที่มั่นคงจะช่วยเสริมการตั้งค่าในปัจจุบัน ในขณะที่ตัวเลขที่อ่อนแอจะมีความสำคัญก็ต่อเมื่ออัตราผลตอบแทนระยะยาวตอบสนองเท่านั้น รายงาน NFP ประจำวันศุกร์คือการทดสอบครั้งใหญ่ที่ยังรออยู่ข้างหน้า
นอกเหนือจากข้อมูลแล้ว ให้รอดูว่าอัตราผลตอบแทน 10 ปีของสหรัฐฯ สามารถลดลงจากพื้นที่ 5.3% จากตัวเลขที่อ่อนตัวลงได้หรือไม่ EUR/USD จะสามารถฟื้นตัวระดับ 1.13 ที่เพิ่งหายไปได้หรือไม่ และความเครียดในการจัดหาเชื้อเพลิงผ่อนคลายลงหรือไม่ โดยที่เบรนต์กลับมาอยู่เหนือ 100 ดอลลาร์สหรัฐฯ การควบคุมการส่งออกผลิตภัณฑ์ของจีนตั้งแต่เดือนตุลาคม และการร้องขอของสหรัฐฯ สำหรับการปล่อยน้ำมันดีเซลของสหภาพยุโรปล้วนมีบทบาทอยู่ จนกว่าความสัมพันธ์เหล่านั้นจะเปลี่ยนไป ระบอบการปกครองของตลาดก็ยังไม่เปลี่ยนแปลง
