


TL; DR: ที่ ดัชนีดอลลาร์ ปิดใกล้ 101.03 หลังจากการชุมนุมที่หนุนโดย Fed แต่ขณะนี้กำลังเข้าใกล้แนวต้านที่แท้จริงที่ 101.80–102.86 แทนที่จะโผล่ออกมาจากแนวรับ—การเคลียร์โซนนั้นน่าจะต้องใช้ อัตราผลตอบแทนพันธบัตรอายุ 10 ปีไม่ใช่ 2 ปีที่ยืดออกแล้วให้ขยายออกไปอีก
ส่วนง่ายๆ ของการชุมนุมดอลลาร์อาจเสร็จสิ้นแล้ว
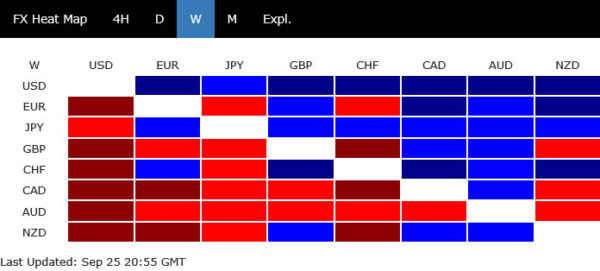
ที่ ดอลลาร์ สิ้นสุดเมื่อสัปดาห์ที่แล้วโดยมีแรงผลักดันอย่างมั่นคงหลังจากมีความก้าวหน้าในวงกว้างอีกครั้ง ดัชนีดอลลาร์ปิดรอบ 101.03โดยฟื้นคืน EMA 55 สัปดาห์ที่ใกล้ 99.74 และขยายการขึ้นอีกสองสัปดาห์โดยได้แรงหนุนหลักจากอัตราผลตอบแทนของสหรัฐฯ ที่เพิ่มขึ้น และความคาดหวังของเฟดที่ตกต่ำมากขึ้น แต่ภาพทางเทคนิคกำลังเปลี่ยนไป DXY ไม่โผล่ออกมาจากแนวรับอีกต่อไป มันกำลังเข้าใกล้กลุ่มแนวต้านที่แท้จริงที่ 101.80–102.86โดยมีแนวต้านแนวนอนที่ 101.80 และ 102.86 แสดงถึงการกลับตัว 50% ของการลดลงจาก 110.18 เป็น 95.55
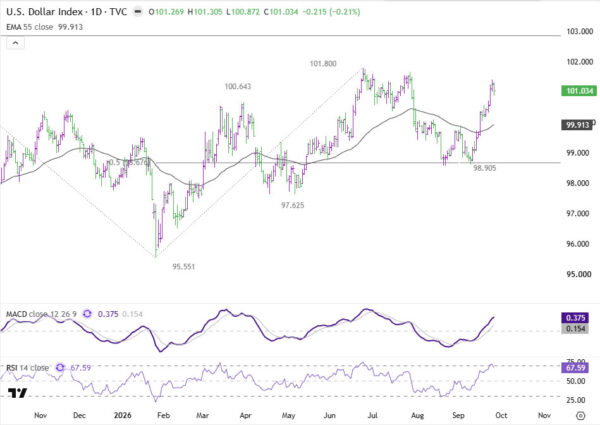
นั่นทำให้ดอลลาร์มีที่ว่างที่จะขึ้นต่อไปได้ แต่ก็ยังหมายถึงการที่ ส่วนง่ายๆ ของการชุมนุมอาจจะจบลงแล้ว. การจะไปถึงโซน 101.80–102.86 ต้องใช้กำลังที่มีอยู่ต่อไปเท่านั้น การเคลียร์ให้เด็ดขาดจะแตกต่างออกไป นั่นอาจต้องมีการขยายเรื่องราวอัตราดอกเบี้ยใหม่ ไม่ใช่แค่การติดตามผลจากการปรับราคาของเฟดเมื่อสัปดาห์ที่แล้ว ที่สูงกว่า 102.86 นั้น DXY จะเริ่มเปิดเส้นทางทางเทคนิคที่ใหญ่กว่ามากไปยังขอบเขตด้านบนของช่องขาลงหลายปี ก่อนหน้านั้น คำถามสำคัญคือว่าอัตรายังคงมีเชื้อเพลิงเพียงพอที่จะนำเงินดอลลาร์ผ่านการทดสอบแนวต้านหลักครั้งแรกหรือไม่
ส่วนหน้าได้รับการโหวตแล้ว
ตัวเร่งปฏิกิริยาที่อยู่เบื้องหลังการเคลื่อนไหวเมื่อสัปดาห์ที่แล้วมีความชัดเจน Fed ปรับขึ้นอัตราดอกเบี้ยนโยบายอีก 25bp เป็น 3.75–4.00% ในการประชุมวันที่ 15–16 กันยายนด้วยคะแนนเสียงเป็นเอกฉันท์ 12-0 การคาดการณ์ที่เกิดขึ้นยังดูไม่สู้ดีนัก โดยผู้เข้าร่วม 16 รายจาก 18 รายวางอัตราสิ้นปีที่เหมาะสมไว้เหนือจุดกึ่งกลางปัจจุบัน บ่งชี้ว่าเจ้าหน้าที่ส่วนใหญ่ยังคงเห็นพื้นที่สำหรับการเพิ่มขึ้นเพิ่มอีกอย่างน้อยหนึ่งครั้งในปีนี้
สัญญาณดังกล่าวได้รับการเสริมกำลังในช่วงสัปดาห์ ผู้ว่าการธนาคารกลางสหรัฐ ไมเคิล บาร์ พูดว่า “มีแนวโน้มว่าจำเป็นต้องมีการปรับนโยบายเพิ่มเติม” ในขณะที่อธิบายว่าการเติบโตนั้นแข็งแกร่ง ตลาดแรงงานนั้นแข็งแกร่ง และอัตราเงินเฟ้อยังคงสูงกว่าเป้าหมาย การสำรวจอย่างรวดเร็วในเดือนกันยายนของ S&P Global แสดงให้เห็นว่า PMI Composite เพิ่มขึ้นจาก 56.0 เป็น 58.4ซึ่งสูงที่สุดนับตั้งแต่เดือนกรกฎาคม 2021 โดยมีการเติบโตของต้นทุนเร่งขึ้นสู่ระดับสูงสุดเกือบสี่ปี ส่วนหนึ่งเนื่องมาจากแรงกดดันด้านพลังงานใหม่และข้อจำกัดด้านกำลังการผลิต บริการ PMI เพิ่มขึ้นเป็น 58.7 ในขณะที่ PMI Manufacturing สูงถึง 57.0 และผลผลิตการผลิต 56.7
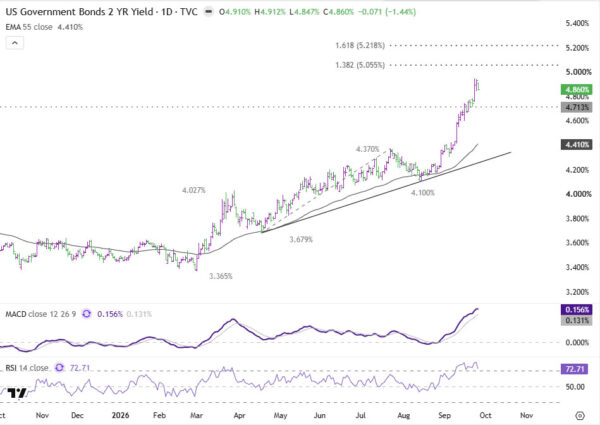
ตลาดตอบรับอย่างรุนแรง อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีพุ่งสูงถึงระดับสูงสุด 4.912% ก่อนที่จะผ่อนคลายลงเป็น 4.86% ภายในสิ้นสัปดาห์ แต่หลังจากการปรับเปลี่ยนอย่างรวดเร็ว ส่วนหน้าเริ่มน่าเชื่อถือน้อยลงเนื่องจากเป็นสัญญาณที่สะอาดที่สุดสำหรับขาดอลลาร์อีกอัน RSI รายวันอยู่เหนือระดับ 72 แล้ว ในขณะที่อัตราผลตอบแทนเข้าใกล้ทั้งระดับจิตวิทยา 5% และการคาดการณ์ครั้งต่อไป 5.055%. การกำหนดราคาของเฟดยังถอยห่างจากจุดสุดขั้วในช่วงกลางสัปดาห์จนถึงวันศุกร์ ระยะเวลา 2 ปียังคงสามารถขยับสูงขึ้นได้ แต่การขยายเวลาอย่างมีนัยสำคัญจำเป็นต้องมีข้อมูลใหม่มากขึ้นเรื่อยๆ แทนที่จะทำซ้ำข้อความที่แสดงความเกลียดชังซึ่งถูกดูดซับไปแล้ว
ตอนนี้ 10 ปีถือกุญแจที่ใหญ่กว่า
สัญญาณที่สำคัญกว่าอาจอยู่นอกเส้นโค้งอีกต่อไป อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีแตะระดับแล้ว 5.228% สัปดาห์ที่แล้วก่อนปิดประมาณ 5.17% สำรวจขอบเขตบนของช่องขาขึ้นโดยยังไม่ทะลุทะลุกรอบเด็ดขาด
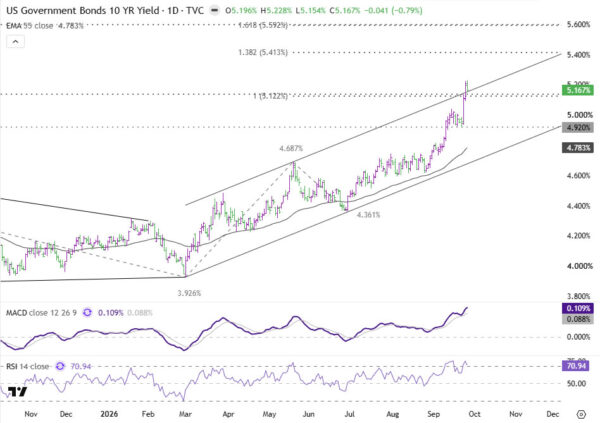
นั่นทำให้รอบ 10 ปีเป็นปัจจัยแกว่งทางเทคนิคและมหภาคที่ชัดเจนที่สุดสำหรับดอลลาร์ การทะลุผ่านจุดสูงสุดและเพดานช่องอย่างต่อเนื่องจะบ่งชี้ว่าการขายพันธบัตรมีความเข้มข้นมากขึ้นในระยะยาว วัตถุประสงค์การวัดครั้งต่อไปคือการประมาณการ 138.2% จาก 3.926% เป็น 4.687% จาก 4.361% ที่ 5.413%.
การเคลื่อนไหวดังกล่าวมีความสำคัญเนื่องจากอัตราผลตอบแทนที่ยาวนานขึ้นนั้นมากกว่าความน่าจะเป็นที่เฟดจะปรับขึ้นอีกหนึ่งครั้ง นอกจากนี้ยังสะท้อนความคาดหวังเกี่ยวกับอัตราเงินเฟ้อคงที่ การเติบโตที่ฟื้นตัว เบี้ยประกันภัยระยะยาว และอุปทานของระยะเวลา หากกรอบเวลา 10 ปีขยับขึ้นไปที่ 5.4% แม้ว่ากรอบเวลา 2 ปีจะยืดเยื้อออกไปก็ตาม ช่องทางส่วนต่างอัตราดอกเบี้ยแบบเดียวกันที่ขับเคลื่อนการแข็งค่าของเงินดอลลาร์เมื่อสัปดาห์ที่แล้วจะยังคงขยายตัวต่อไป นั่นจะเป็นข้อโต้แย้งที่แข็งแกร่งที่สุดสำหรับ DXY ที่ชัดเจนในที่สุด 102.86 แทนที่จะหยุดอยู่ตรงนั้น
ในทางกลับกัน ความล้มเหลวเกินกว่าเพดานช่องสัญญาณภายใน 10 ปีจะทำให้แหล่งเชื้อเพลิงเพิ่มเติมที่ชัดเจนที่สุดหายไปในขณะที่ DXY ไปถึงแนวต้าน
หุ้นกล่าวว่าเรื่องราวการเติบโตไม่ได้แตกหัก
หุ้นกำลังส่งข้อความที่แตกต่างจากพันธบัตร แต่ไม่จำเป็นต้องขัดแย้งกัน
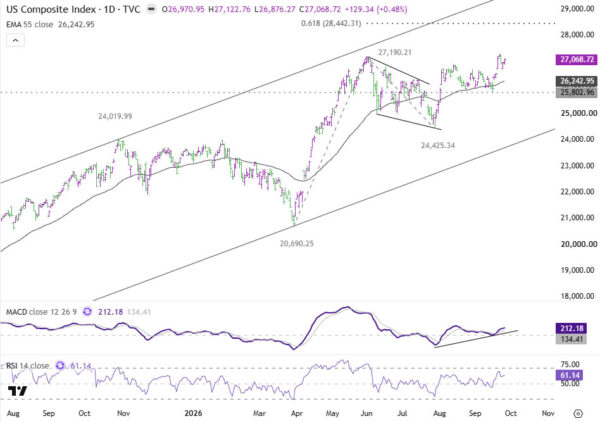
Nasdaq Composite ยังคงสร้างสรรค์ทางเทคนิค 27,069อยู่เหนือการเพิ่มขึ้น EMA 55 วัน และยังคงชี้ไปที่การคาดการณ์ 61.8% ที่ 20,690 ถึง 27,190 จาก 24,425 ที่ 28,442 ดัชนีได้รับการสนับสนุนจากการมองโลกในแง่ดีของ AI ที่ได้รับการปรับปรุงใหม่ และช่วงที่แข็งแกร่งที่สุดบางส่วนเกิดขึ้นแม้ว่าน้ำมันและอัตราผลตอบแทนจะพุ่งสูงขึ้นก็ตาม นั่นแสดงให้เห็นว่าการขึ้นราคาของหุ้นและการปรับขึ้นของดอลลาร์นั้นดำเนินไปบนเส้นทางที่แยกจากกันบางส่วน แทนที่จะเป็นตัวแทนของการซื้อขายความเสี่ยงแบบครบวงจร
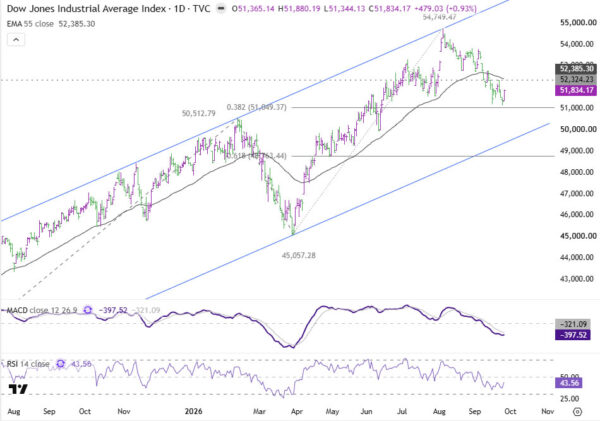
ดาวโจนส์น่าเชื่อน้อยลง แต่ยังคงรักษาระดับแนวต้าน 38.2% ที่ 45,057 มาอยู่ที่ 54,749 ที่ 51,049. ด้านบนแตกประมาณ 52,324 แนวต้านจะเสร็จสิ้นรูปแบบ Double-bottom ซึ่งเป็นจุดสิ้นสุดของการลดลงจากระดับ 54,749 และพลิกกลับ
สำหรับดอลลาร์ ความสำคัญหลักของความยืดหยุ่นของหุ้นคือทางอ้อม สถิติที่ขยายออกไปในตลาด Nasdaq และการกลับตัวของดัชนีดาวโจนส์มีแนวโน้มว่าจะจำกัดโมเมนตัมขาขึ้นของดอลลาร์ผ่านช่องทางความเชื่อมั่นที่มีความเสี่ยง
น้ำมันเป็นตัวถ่วงดอลล่าร์ขาลงที่สะอาดกว่า
น้ำมันถือเป็นความท้าทายที่ชัดเจนที่สุดต่อกลไกอัตราเงินเฟ้อและอัตราของดอลลาร์ WTI ร่วงเกือบหมด -8% ในสัปดาห์ที่แล้วจากประมาณ $100.30 ถึง $92.45เนื่องจากตลาดให้ความสำคัญกับความเป็นไปได้ที่การทูตจะสามารถบรรเทาปัญหาการหยุดชะงักรอบช่องแคบฮอร์มุซได้ในที่สุด อิหร่านกล่าวว่าจะเตรียมเปิดช่องแคบอีกครั้งภายในหนึ่งสัปดาห์ หากสหรัฐฯ ลดแรงกดดันทางทหารและยกเลิกการปิดล้อม แม้ว่านั่นยังคงเป็นข้อเสนอที่มีเงื่อนไขมากกว่าข้อตกลงที่เสร็จสมบูรณ์
ภาพทางเทคนิคตอนนี้น่าจับตามองอย่างใกล้ชิด WTI ใกล้เข้าใกล้ EMA 55 วันแล้ว $89.14ตามมาด้วยผลที่ตามมามากขึ้น $86.90 ระดับการพักตัว 50% ของการเคลื่อนตัวล่วงหน้าจาก 67.42 ถึง 106.75 การทะลุกรอบอย่างต่อเนื่องที่ต่ำกว่า 86.90 จะช่วยเสริมกรณีที่การเพิ่มขึ้นทั้งหมดจาก 67.42 ได้เสร็จสิ้นแล้ว ถือเป็นการเคลื่อนตัวแบบสามคลื่นแบบแก้ไข โดยเปิดช่องไปสู่บริเวณระดับต่ำ 80
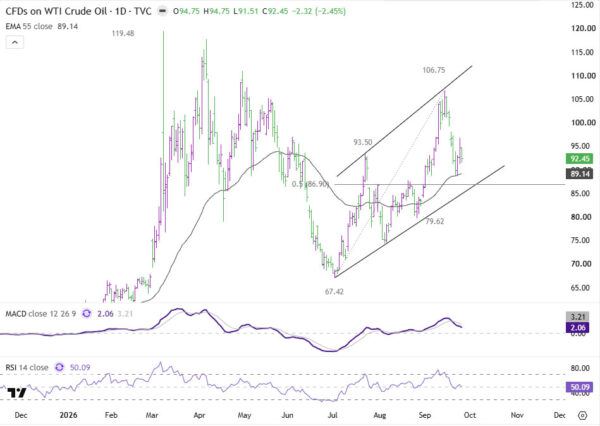
การเชื่อมต่อดอลลาร์นั้นตรงไปตรงมาแต่ไม่ควรพูดเกินจริง ข้อมูล PMI ของสหรัฐที่แข็งแกร่งในสัปดาห์ที่แล้วแสดงให้เห็นถึงแรงกดดันที่เกิดขึ้นใหม่จากต้นทุนเชื้อเพลิง การขนส่ง และพลังงานอื่นๆ ที่เกี่ยวข้องกับพลังงาน หากน้ำมันยังคงลดลง แหล่งหนึ่งของแรงกดดันเงินเฟ้อนั้นจะเริ่มจางหายไป ดังนั้นห่วงโซ่ดอลลาร์ขาลงจึงเป็นเช่นนั้น น้ำมันลดลง แรงกดดันเงินเฟ้ออ่อนตัวลง ความคาดหวังของเฟดเข้มงวดขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลลดลง และความได้เปรียบด้านอัตราดอกเบี้ยที่สนับสนุน DXY ให้แคบลง.
น้ำมันอย่างเดียวไม่พอ หากการเติบโตและการจ้างงานของสหรัฐฯ ยังคงแข็งแกร่งมาก กรณีที่ Fed เข้มงวดจะสามารถอยู่รอดได้ในเรื่องพลังงานที่ถูกกว่า แต่การเบรกของ WTI ที่ต่ำกว่า 89.14 และ 86.90 ตามมาด้วยอัตราผลตอบแทนที่ลดลง จะเป็นความท้าทายโดยตรงต่อกลไกที่ผลักดันให้ดอลลาร์พุ่งขึ้นในสัปดาห์ที่แล้ว
การเข้าถึง 102.86 เป็นคำถามเดียว ทำลายมันเป็นอีก
การตั้งค่าจึงดูไม่เหมือนการเรียกต่อเนื่องแบบธรรมดาและดูเหมือนแผนผังการตัดสินใจมากกว่า
DXY ยังมีพื้นที่ให้ก้าวต่อไป 101.80–102.86. นั่นจะสอดคล้องกับโมเมนตัมที่มีอยู่ การปิดตัวกลับเหนือ EMA 55 สัปดาห์รายสัปดาห์ และฉากหลังของอัตราสหรัฐฯ ที่ยังคงตึงเครียด แต่โซนแนวต้านคือจุดที่อุปสรรค์จะสูงขึ้นอย่างมาก
ถ้า 10 ปีทะลุเหนือ 5.23% อย่างชัดเจน และเริ่มเคลื่อนตัวไปที่ 5.413%โดยเฉพาะอย่างยิ่งควบคู่ไปกับข้อมูลสหรัฐฯ ที่แข็งแกร่งในรอบใหม่ ดอลลาร์จะมีแรงกระตุ้นเพิ่มเติมที่จำเป็นในการท้าทายและอาจเคลียร์ 102.86 ได้
หากแผงลอย 10 ปีในขณะที่ 2 ปียังคงยืดเยื้อและราคาของ Fed ยังคงถอยกลับจากจุดสูงสุดของสัปดาห์ที่แล้ว DXY อาจต้องดิ้นรนในแนวทางแรกในการต่อต้านและรวบรวมกลับไปสู่ระดับ 99.7–99.9 พื้นที่ค่าเฉลี่ยเคลื่อนที่
การกลับตัวที่ลึกกว่านี้จะต้องการมากกว่านี้ เส้นทางหนึ่งที่น่าเชื่อถือคือ WTI ทะลุต่ำกว่า 89.14 และ 86.90 ในขณะที่อัตราผลตอบแทนของกระทรวงการคลังและความคาดหวังของ Fed ถอยกลับตามไปด้วย นั่นจะโจมตีกลไกอัตราเงินเฟ้อและอัตราที่อยู่เบื้องหลังการชุมนุม แทนที่จะเพียงขัดขวางโมเมนตัมของมัน
ISM และบัญชีเงินเดือนจะตัดสินว่าการชุมนุมจะได้รับตัวเร่งปฏิกิริยาตัวที่สองหรือไม่
สัปดาห์หน้าจะให้ข้อมูลประเภทที่จำเป็นในการแก้ปัญหาอย่างแน่นอน
วันพฤหัส PMI ภาคการผลิตเดือนกันยายนของ ISMซึ่งจะครบกำหนดในวันที่ 1 ตุลาคม จะทดสอบว่าจุดแข็งพิเศษของการสำรวจ S&P Global flash นั้นมองเห็นได้จากตัวอย่างการผลิตที่แตกต่างกันหรือไม่
แล้ววันศุกร์ก็มาถึง การจ้างงานนอกภาคเกษตรเดือนกันยายนกำหนดไว้ในวันที่ 2 ตุลาคม เวลา 8.30 น. ET นั่นจะเป็นการทดสอบที่สำคัญกว่าว่าการเติบโตและฉากหลังของแรงงานยังคงแข็งแกร่งพอที่จะฟื้นการปรับขึ้นราคาของเฟดเมื่อสัปดาห์ที่แล้วหรืออนุญาตให้มีการกลั่นกรองล่าสุดในการปรับขึ้นความคาดหวังต่อไป
สัปดาห์ที่แล้วสถาปนาเลกแรก: การเติบโตที่แข็งแกร่งขึ้น แรงกดดันด้านเงินเฟ้อที่กลับมาใหม่ และการปรับขึ้นค่าเงินของเฟดที่มากขึ้นนั้นล้วนส่งผลต่ออัตราผลตอบแทนและดอลลาร์. สัปดาห์นี้จะตัดสินว่าการซื้อขายนั้นจะได้รับตัวเร่งปฏิกิริยาตัวที่สองเช่นเดียวกับที่ DXY ไปถึงแนวต้านหรือไม่ ดอลลาร์ยังมีพื้นที่ให้วิ่ง คำถามที่ยากกว่าก็คืออัตราผลตอบแทนของสหรัฐฯ โดยเฉพาะในช่วง 10 ปี จะสามารถวิ่งตามได้หรือไม่
ประเด็นสำคัญ
- DXY ปิดที่ 101.03 หลังจากการปรับขึ้นสองสัปดาห์โดยเฟดซึ่งขับเคลื่อนด้วยเหยี่ยว ตอนนี้เข้าใกล้แนวต้านที่แท้จริงที่ 101.80-102.86 แทนที่จะออกมาจากแนวรับ
- อัตราผลตอบแทน 2 ปีเริ่มยืดเยื้อ (RSI สูงกว่า 72) หลังจากพุ่งขึ้นเป็น 4.912% ทำให้อัตราผลตอบแทน 10 ปีเป็นสัญญาณที่สะอาดขึ้นว่าดอลลาร์จะฟื้นตัวต่อไปหรือไม่
- การทะลุกรอบเหนือเพดานช่องอย่างต่อเนื่องเป็นเวลา 10 ปีไปที่ 5.413% จะเป็นกรณีที่แข็งแกร่งที่สุดสำหรับการเคลียร์ DXY 102.86; แผงลอยอาจเสี่ยงที่จะกลับตัวไปที่ 99.7-99.9
- น้ำมันเป็นตัวถ่วงหมี-ดอลลาร์ที่ชัดเจนที่สุด: WTI ลดลงเกือบ 8% เมื่อสัปดาห์ที่แล้วจากความหวังทางการฑูตของ Hormuz โดยทะลุระดับต่ำกว่า 86.90 แนวรับที่คุกคามกลไกอัตราเงินเฟ้อและอัตราที่อยู่เบื้องหลังการชุมนุม
- การผลิต ISM เดือนกันยายน (1 ตุลาคม) และการจ้างงานนอกภาคเกษตร (2 ตุลาคม) คือบททดสอบถัดไปว่าข้อมูลการเติบโตและเงินเฟ้อสามารถเป็นตัวเร่งที่สองให้กับดอลลาร์ได้หรือไม่เมื่อถึงแนวต้าน
