


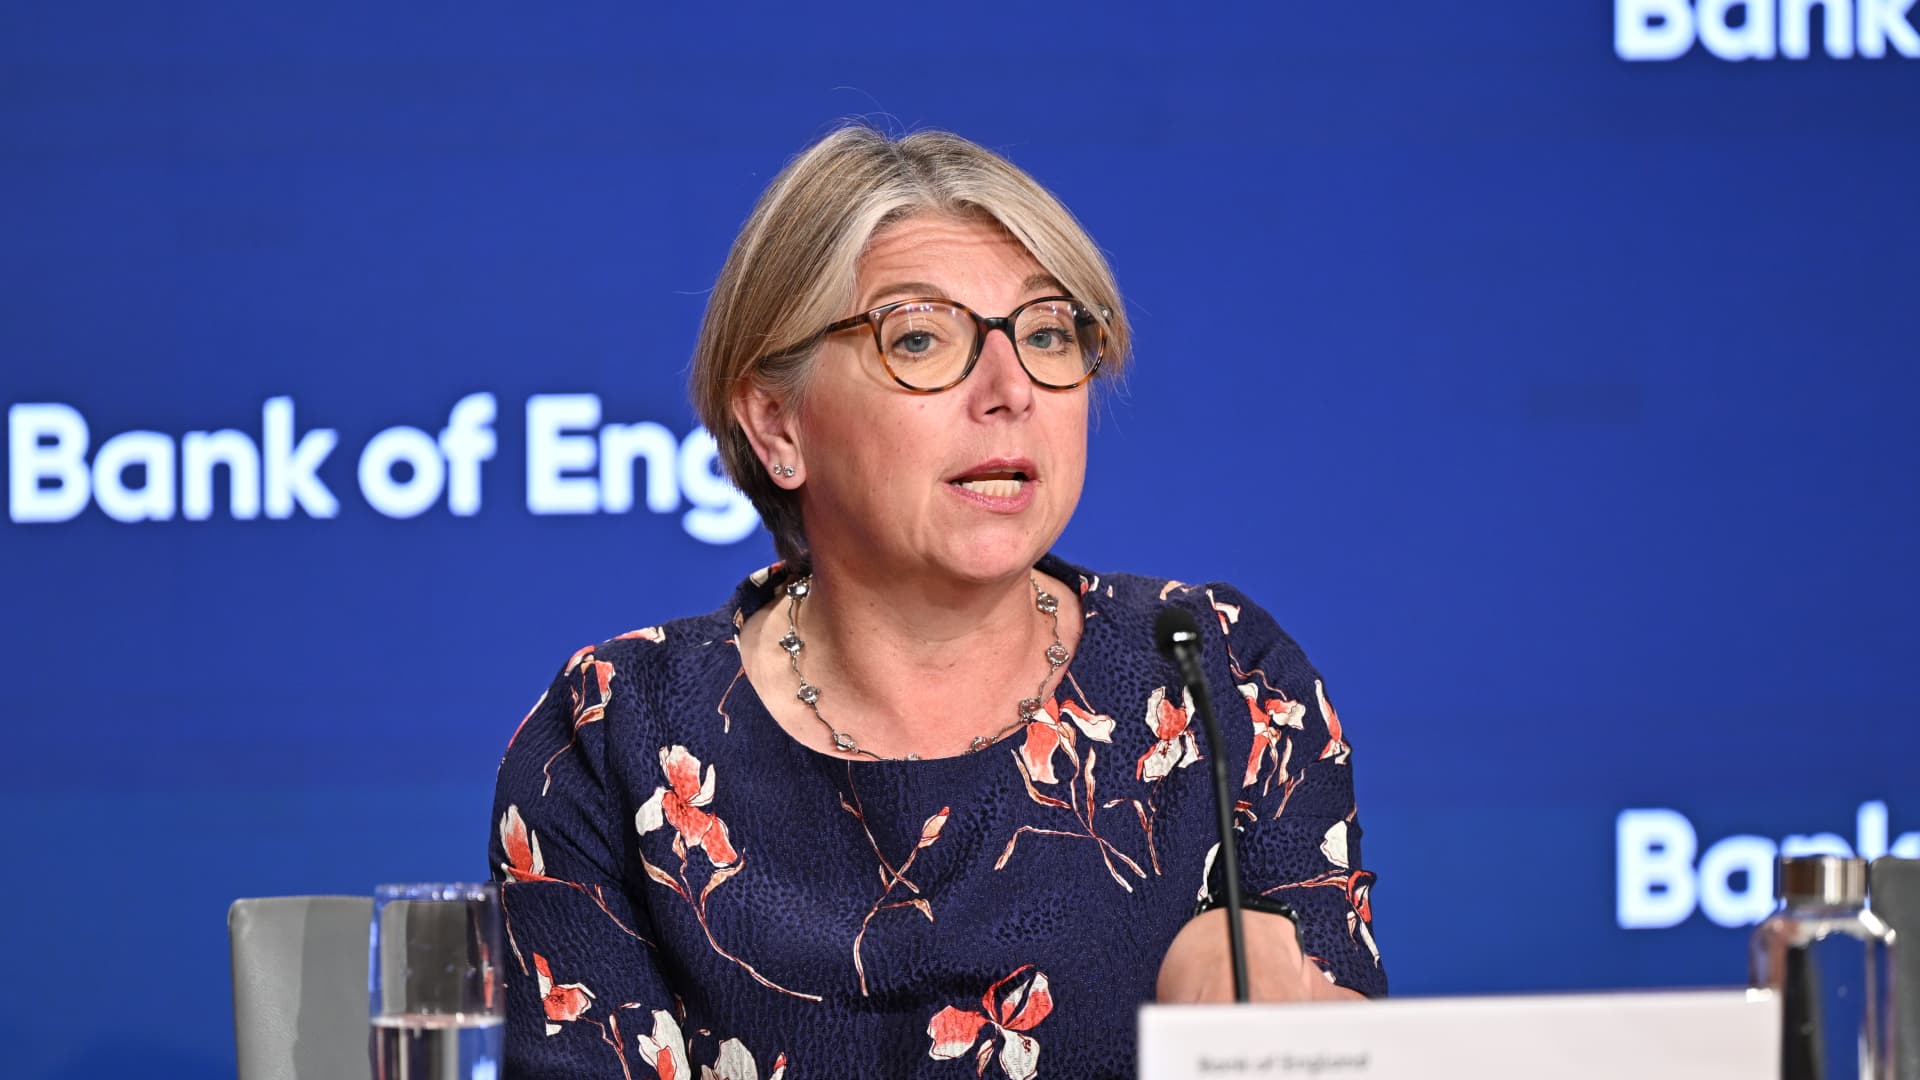
ลอนดอน, อังกฤษ – 7 กรกฎาคม: Sarah Breeden รองผู้ว่าการด้านความมั่นคงทางการเงินเข้าร่วมงานแถลงข่าวรายงานความมั่นคงทางการเงินของธนาคารแห่งอังกฤษที่ Bank Of England เมื่อวันที่ 7 กรกฎาคม 2026 ที่ลอนดอน ประเทศอังกฤษ (ภาพโดย Doug Peters – รูปภาพ WPA Pool/Getty)
ดับเบิ้ลยูพีเอ พูล | เก็ตตี้อิมเมจข่าว | เก็ตตี้อิมเมจ
การปรากฏตัวของกองทุนเฮดจ์ฟันด์ที่เพิ่มขึ้นในตลาดตราสารหนี้ทั่วโลกทำให้เกิดความเป็นไปได้ที่จะเกิดการช็อกของตลาดในวงกว้าง “มากกว่าที่เป็นอยู่” Sarah Breeden รองผู้ว่าการธนาคารแห่งอังกฤษกล่าวกับ CNBC เมื่อวันพฤหัสบดี
บรีเดน รองผู้ว่าการด้านเสถียรภาพทางการเงินของธนาคารกลาง และสมาชิกคณะกรรมการนโยบายการเงินกำหนดอัตราดอกเบี้ย กล่าวว่า การเปลี่ยนแปลงของนักลงทุนในตลาดตราสารหนี้ และการใช้เลเวอเรจที่เพิ่มขึ้น ทำให้เกิดความเสี่ยงที่ความผันผวนของตลาดในท้องถิ่นจะกลายเป็นความเครียดทางการเงินในวงกว้าง

“สิ่งหนึ่งที่ชัดเจนมากขึ้นในช่วงหลายปีที่ผ่านมาก็คือนักลงทุนในตลาดพันธบัตรรัฐบาลหลักของเราทั่วโลกมีการเปลี่ยนแปลง” บรีเดนบอกกับ Sri Jegarajah ของ CNBC ในการให้สัมภาษณ์เมื่อวันพฤหัสบดี
“มันไม่ใช่นักลงทุนด้วยเงินจริง บริษัทประกันภัย และกองทุนบำเหน็จบำนาญอย่างที่เคยเป็นมา มันเป็นกองทุนเฮดจ์ฟันด์ที่เพิ่มมากขึ้น และกองทุนเฮดจ์ฟันด์เหล่านั้นมีความอ่อนไหวด้านราคา มีการใช้ประโยชน์ เป็นสากล แน่นอนว่านั่นหมายความว่าโอกาสที่จะเกิดการช็อกในตลาดหนึ่งที่ส่งไปยังอีกตลาดหนึ่งนั้นมีมากกว่าที่เป็นอยู่”
บรีเดนกำลังพูดนอกรอบการประชุมประจำปีของกองทุนการเงินระหว่างประเทศ-ธนาคารโลกในกรุงเทพฯ ประเทศไทย

คลังสหรัฐฯ 10 ปี
สินทรัพย์กองทุนป้องกันความเสี่ยงขยายตัว
ด้วยสินทรัพย์รวมในขณะนี้อยู่ที่ประมาณ 13 ล้านล้านดอลลาร์ กองทุนเฮดจ์ฟันด์จึงกลายเป็นส่วนสำคัญมากขึ้นของภูมิทัศน์นักลงทุนทั่วโลก กองทุนการเงินระหว่างประเทศกล่าวเมื่อวันอังคาร
ในรายงาน Global Financial Stability Report ฉบับล่าสุดซึ่งเผยแพร่เมื่อวันอังคาร IMF รับทราบถึงบทบาทของกองทุนเฮดจ์ฟันด์ในการสนับสนุนสภาพคล่องและประสิทธิภาพของตลาด
แต่ยังเตือนด้วยว่าการใช้เลเวอเรจของอุตสาหกรรมกองทุนเฮดจ์ฟันด์เพื่อเพิ่มผลตอบแทน และแนวโน้มที่จะไล่ตามการซื้อขายที่มีผู้คนหนาแน่น อาจทำให้ตลาดเครียดในช่วงเวลาที่เกิดความวุ่นวาย
ในทางกลับกัน อาจขยายไปสู่ตลาดการเงินที่กว้างขึ้น และในด้านต่างๆ เช่น ธุรกิจนายหน้าซื้อขายหลักทรัพย์ที่สำคัญของธนาคาร ตามข้อมูลของ IMF
“แหล่งที่มาของความสั่นสะเทือนคือตลาดตราสารหนี้ และความน่าจะเป็นที่จะเกิดการรั่วไหลนั้นสูงกว่าที่เป็นอยู่” บรีเดนกล่าว
การปรากฏตัวของกองทุนเฮดจ์ฟันด์ในตลาดพันธบัตรรัฐบาลทั่วโลก โดยเฉพาะอย่างยิ่งการใช้สิ่งที่เรียกว่า “การซื้อขายพื้นฐาน” อยู่ภายใต้การตรวจสอบอย่างละเอียดมากขึ้นในปีนี้ หลังจากการขายหนี้ภาครัฐออกอย่างรวดเร็ว
กองทุนเฮดจ์ฟันด์ครองสถิติ 7% ของตลาดการเงินมูลค่า 30 ล้านล้านดอลลาร์ ณ สิ้นปี 2568 ตามข้อมูลของสำนักงานวิจัยทางการเงินแห่งสหรัฐอเมริกาที่เผยแพร่เมื่อวันที่ 19 สิงหาคม
การซื้อขายแบบพื้นฐานคือการเดิมพันเพื่อเก็งกำไร โดยกองทุนเฮดจ์ฟันด์จะถูกวางตำแหน่งซื้อในคลังเงินสด ในขณะเดียวกันก็ตัดสัญญาฟิวเจอร์สที่เกี่ยวข้องกัน โดยมีจุดประสงค์ในการทำกำไรจากช่องว่างราคา แม้ว่าส่วนต่างของราคาระหว่างทั้งสองจะมีขนาดค่อนข้างเล็ก แต่กองทุนเฮดจ์ฟันด์มักจะใช้เลเวอเรจจำนวนมากเพื่อเพิ่มผลตอบแทนให้สูงขึ้น
OATs 10 ปีของฝรั่งเศส
เมื่อต้นเดือนนี้ 10 ปี และ คลัง 30 ปี อัตราผลตอบแทนแตะระดับสูงสุดนับตั้งแต่ปี 2545 ข้ามมหาสมุทรแอตแลนติก ให้ผลตอบแทนต่อไป พันธบัตรรัฐบาลสหราชอาณาจักรอายุ 10 ปีหรือที่รู้จักกันในชื่อวัยทองก็แตะระดับสูงสุดในรอบหลายทศวรรษเช่นกัน
อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศส หรือที่รู้จักในชื่อ OATs ขยับสูงขึ้นอย่างรวดเร็วในช่วงไม่กี่สัปดาห์ที่ผ่านมา ท่ามกลางความกังวลที่เพิ่มขึ้นเกี่ยวกับแนวโน้มทางการคลังของประเทศ ซึ่งกระตุ้นให้เกิดความกลัวว่าจะเกิดวิกฤตหนี้สาธารณะรอบใหม่ซึ่งส่งผลกระทบต่อยูโรโซน
