


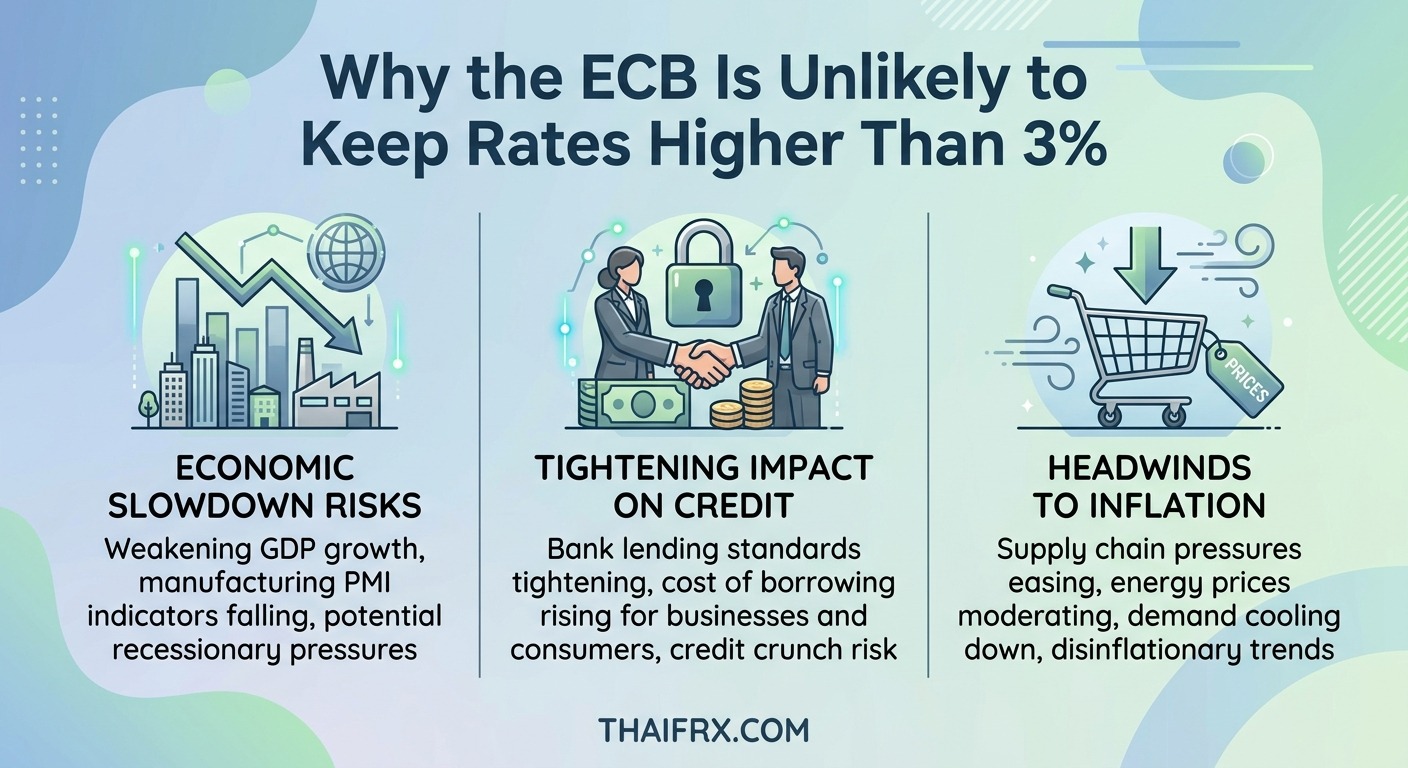
ทำไมธนาคารกลางยุโรป (ECB) ถึงไม่น่าจะคงอัตราดอกเบี้ยไว้สูงกว่า 3%
(อ้างอิงจากรายงานวิเคราะห์เชิงลึกโดย Goldman Sachs Research / Jari Stehn หัวหน้านักเศรษฐศาสตร์ฝั่งยุโรป)
ขณะที่นักลงทุนในตลาดการเงินเริ่มคาดการณ์ว่า ธนาคารกลางยุโรป (ECB) อาจเร่งจังหวะการปรับขึ้นอัตราดอกเบี้ยเพื่อรับมือกับอัตราเงินเฟ้อด้านพลังงานที่พุ่งขึ้นระลอกใหม่ ทาง Goldman Sachs Research กลับมีความเห็นที่ต่างออกไป โดยประเมินว่า ECB มีแนวโน้มปรับขึ้นอัตราดอกเบี้ยเงินฝาก (Deposit Rate) อีกเพียงครั้งเดียวในเดือนธันวาคม สู่ระดับ 2.75% (จากระดับปัจจุบันที่ 2.50%) และ เป็นเรื่องยากที่ ECB จะตรึงอัตราดอกเบี้ยไว้สูงกว่าระดับ 3% อย่างที่ตลาดกำลังเก็งกำไรกันอยู่ในขณะนี้
เหตุผลสำคัญที่ ECB ไม่น่าจะขึ้นดอกเบี้ยทะลุ 3%:
-
เงินเฟ้อพื้นฐาน (Core Inflation) ยังอยู่ในระดับที่ควบคุมได้:
แม้ราคาพลังงานดิบจะพุ่งสูงขึ้น แต่เงินเฟ้อพื้นฐาน (ไม่รวมพลังงานและอาหาร) ของยูโรโซนล่าสุดอยู่ที่ 2.4% ซึ่งเป็นระดับใกล้เคียงกับช่วงก่อนเกิดวิกฤตความตึงเครียดในตะวันออกกลาง Goldman Sachs คาดการณ์ว่า Core Inflation จะขึ้นไปแตะจุดสูงสุดเพียง 2.7% ในไตรมาสแรกของปีหน้า ซึ่งยังต่ำกว่าระดับสูงสุดในปี 2023 ที่เคยทะลุ 5% อย่างมาก
-
สัญญาณเศรษฐกิจเริ่มชะลอตัวในไตรมาสที่ 3:
แม้เศรษฐกิจยูโรโซนในครึ่งปีแรกจะเติบโตได้ดีกว่าคาด (ขยายตัวราว 1.2%) แต่ตัวเลขเศรษฐกิจเบื้องต้นในไตรมาส 3 เช่น ยอดขายปลีกและผลผลิตภาคอุตสาหกรรม เริ่มส่งสัญญาณอ่อนตัวลง การพุ่งขึ้นของราคาน้ำมันจะเริ่มกลับมากดดันการบริโภคและการเติบโตทางเศรษฐกิจในอีกไม่กี่เดือนข้างหน้า
-
ปัญหาห่วงโซ่อุปทานคอขวดอาจชะลอกิจกรรมทางเศรษฐกิจ:
การติดขัดของห่วงโซ่อุปทานและข้อจำกัดด้านกำลังการผลิตเริ่มกลับมาเป็นอุปสรรคต่อภาคธุรกิจ หาก ECB ขึ้นดอกเบี้ยแรงเกินไปท่ามกลางต้นทุนที่สูงขึ้น อาจเสี่ยงทำให้เศรษฐกิจเข้าสู่ภาวะถดถอยได้
Goldman Sachs ประเมินว่า ECB จะปรับขึ้นดอกเบี้ยสู่ระดับ 2.75% เพื่อควบคุมความเสี่ยงเงินเฟ้อในระยะสั้น ก่อนจะเริ่มเข้าสู่วัฏจักรปรับลดอัตราดอกเบี้ยเข้าสู่ระดับปกติ (Rate Normalization) ในช่วงปลายปีถัดไปเมื่อแรงกดดันเงินเฟ้อเริ่มคลี่คลาย
ข้อมูลเพิ่มเติมสำหรับการวิเคราะห์ตลาด (Market Insights)
-
ช่องว่างระหว่างการคาดการณ์ของตลาด (Market Pricing) vs. สถาบันการเงิน:
ปัจจุบันตลาดเงิน (Interest Rate Futures) เริ่ม Priced-in โอกาสที่ ECB จะขึ้นดอกเบี้ยติดต่อกันในการประชุมช่วงที่เหลือของปี จนอาจทะลุ 3.00% – 3.25% ทว่าฝ่ายวิจัยของ Goldman Sachs มองว่าตลาดอาจจะ “ตื่นตระหนกตกใจเกินไป” (Overpricing) ต่อปัจจัยเงินเฟ้อฝั่งพลังงานชั่วคราว
-
ผลกระทบต่อค่าเงินยูโร (EUR/USD):
-
แรงกดดันต่อพันธบัตรรัฐบาลยุโรป (Eurozone Bond Yields):
ความกังวลเรื่องการขึ้นดอกเบี้ยทำให้ Bond Yields ของประเทศในยุโรปพุ่งขึ้นแรง โดยเฉพาะประเทศที่มีภาระหนี้สูงอย่างฝรั่งเศสและอิตาลี หาก ECB ส่งสัญญาณหยุดขึ้นดอกเบี้ยที่ระดับ 2.75% จะช่วยผ่อนคลายแรงกดดันในตลาดพันธบัตรรัฐบาลยุโรปได้พอสมควร
บทสรุปจาก THAIFRX.COM
ความตึงเครียดด้านพลังงานทำให้เกิดข้อถกเถียงในตลาดว่า ECB จะต้องขึ้นดอกเบี้ยไปไกลแค่ไหน แม้ตลาดจะเริ่มเก็งกำไรว่าดอกเบี้ยยูโรโซนอาจพุ่งทะลุ 3% แต่การวิเคราะห์จาก Goldman Sachs ชี้ให้เห็นว่า ECB มีแนวโน้มจะหยุดการขึ้นดอกเบี้ยไว้ที่ระดับ 2.75% ในช่วงสิ้นปีนี้
ปัจจัยสำคัญคือ อัตราเงินเฟ้อพื้นฐาน (Core Inflation) ที่ยังไม่ได้พุ่งสูงรุนแรง ประกอบกับผลกระทบจากราคาน้ำมันที่อาจเริ่มกดดันให้เศรษฐกิจยุโรปชะลอตัวลงในไตรมาส 3 และ 4 นักเทรดสาย Forex และ Gold ควรจับตาการประชุม ECB ในรอบถัดไปอย่างใกล้ชิด เพราะหาก ECB แสดงท่าทีสายเหยี่ยว (Hawkish) น้อยกว่าที่ตลาดคาดไว้ อาจกลายเป็นปัจจัยกดดันเงินยูโรในระยะถัดไป
